【2026年改正】iDeCoの掛金上限はいくら?職業別の金額と設定のポイント
公開日:
更新日:
iDeCoをはじめるにあたり、掛金をいくらに設定すればよいかわからないと悩む方は少なくありません。また、2026年12月の法改正により、掛金の上限額がどのように変わるかも押さえておきたいポイントの一つです。
iDeCoの掛金上限額は、職業や加入している年金制度によって異なります。さらに、今回の改正では上限額が引き上げられます。掛金を決める際は、上限額を把握したうえで、ライフプランや節税効果のシミュレーションなどを踏まえて判断しましょう。
本記事では、iDeCoの掛金上限額を現行と改正後で比較するとともに、職業別の上限額や掛金を設定する際のポイントを解説します。
- 【iDeCoの制度改正による変更点】
2026年12月施行の制度改正で、掛金の上限額と加入可能年齢が引き上げられる。 - 【職業別の掛金上限額】
iDeCoの掛金上限額は職業や加入している年金制度によって異なる。 - 【iDeCoの掛金を決めるポイント】
ライフプランを踏まえて検討するほか、節税効果をシミュレーションして決めることも大切
- 私が書きました
-
- 所属企業・組織・団体
-
FP松浦中央事務所・マイアドバイザー®
- 専門分野
-
お金に関する主に個人のライフプランニングやマイホーム購入・不動産売買・生命保険プランニングなどの相談、執筆、講師業務
- 主なキャリア
-
住宅会社・生命保険会社を経て2002年からファイナンシャルプランナーとして個人のライフプラン、生命保険設計、住宅購入サポート等の相談業務を行っている他、FPに関する執筆や講演も多数おこなっている。青山学院大学非常勤講師。
- ※りそなグループが監修しています
2026年12月の制度改正で
iDeCoはどう変わる?
iDeCo(イデコ)は、自身で拠出した掛金を自ら運用して積み立てる仕組みの私的年金制度です。
原則60歳以降に老齢給付金を受給できるほか、拠出時(課税所得のある場合のみ)や運用時、受取り時に税制面で優遇されます。
2025年6月13日に、「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律」が成立し、掛金の上限額と加入可能年齢の引き上げが決まりました(2026年12月施行※)。ここでは、現行との違いを踏まえて解説します。
- ※掛金の引落時期は2027年1月分から対象となります
加入可能年齢の引き上げ
現行の法律では、iDeCoの加入可能年齢は20〜65歳未満(一定の要件を満たす場合)までです。2026年12月の施行後は、要件を満たす場合に70歳未満まで加入できます。
70歳未満まで加入が可能となる対象の方は、以下のいずれかに該当する国民年金被保険者以外の方であって、老齢基礎年金やiDeCoの老齢給付金を受給していない方です。また、企業型DCでマッチング拠出を実施している方は対象外です。
- iDeCo加入者(すでにiDeCoで掛金を拠出している人)
- iDeCo運用指図者(掛金は拠出していないが、iDeCoの資産を運用している人)
- 企業年金からiDeCoに資産を移換する人
なお、2029年11月末までは経過措置として、上記の要件に該当しない60歳以上70歳未満の方も新たに加入できます。
掛金の上限額の引き上げ
2026年12月の制度改正で大きく変わる点の一つが、掛金の上限額(月額)の引き上げです。現行と改正後の上限額を以下の表にまとめました。
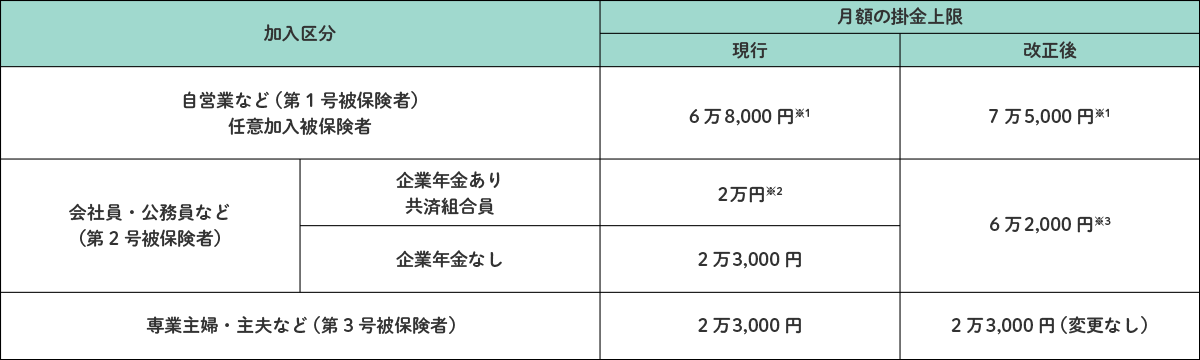
- ※1国民年金の付加保険料または国民年金基金の掛金と合算した金額
- ※2企業型確定拠出年金(企業型DC)や確定給付企業年金(DB)などの企業年金制度との掛金相当額を合算して5万5,000円が上限
- ※3企業年金のある会社員・公務員等は他の企業年金制度の掛金相当額等を合算した金額
出典:厚生労働省「令和8年12月からiDeCoがパワーアップします!」を元に作成
iDeCoの上限額は
職業によって異なる
iDeCoの掛金は月額5,000円から拠出ができます。少額から手軽にはじめられる点は、iDeCoのメリットの一つといえます。
一方で上限額は、職業やほかに加入している年金制度などによって異なるため、事前に把握しておきましょう。ここでは、上記の表で比較した職業別の上限額を詳しく解説します。
自営業者や個人事業主の上限額
自営業者や個人事業主などの国民年金の第1号被保険者の場合、iDeCoの拠出限度額は月額6万8,000円(年額81万6,000円)です。この上限額は、iDeCoの月額掛金のほかに、国民年金基金や国民年金付加保険料との合算で判定されます。なお、2026年12月以降は国民年金基金・付加保険料との合算で月額7万5,000円に引き上げられます。
自営業者や個人事業主は、会社員のような厚生年金や退職金が用意されていません。そのため、老後資金対策に利用できるように、ほかの職業に比べて上限額が高めに設定されています。
会社員の上限額
会社員は、国民年金の第2号被保険者に該当します。iDeCoでは、企業型DC(企業型確定拠出年金)やDB(確定給付企業年金)などの企業年金の加入状況によって拠出限度額が月額2万円~2万3,000円と異なる点が特徴です。なお、2026年12月以降は企業年金との合算で月額6万2,000円に引き上げられます。
また、転職や離職時には、それまで加入していた企業年金の運用資産をiDeCoに移換することも可能です。ライフスタイルの変化にも柔軟な対応ができる点は、老後資金を準備するうえで大きなメリットの一つといえます。
公務員の上限額
公務員も国民年金の第2号被保険者に該当し、iDeCoの拠出限度額は月額2万円(年額24万円)に設定されています。なお、2026年12月以降は企業年金との合算で月額5万4,000円※に引き上げられます。
- ※公務員の拠出限度額5万4,000円=6万2,000円(拠出限度額)-8,000円(共済掛金相当額)
専業主婦(夫)の上限額
国民年金の第3号被保険者である専業主婦(夫)の場合、iDeCoの拠出限度額は月額2万3,000円(年額27万6,000円)です。なお、2026年12月以降も上限額に変更はありません。
ただし「ご自身の収入がない」「所得税がかからないほど収入が少ない」という場合は、掛金が所得控除になるメリットを享受できない点に注意が必要です。
しかし、国民年金にプラスして、運用益非課税で年金資産を準備できるため、2026年7月末時点で、10万人を超える専業主婦(夫)の方がiDeCoに加入されています。
iDeCoの掛金を決める際の3つのポイント
iDeCoの掛金は、自身の状況に合わせて上限額の範囲内で設定します。続いて、掛金を設定する際の3つのポイントを確認しましょう。
 原則60歳までは資産を引き出せないため、ライフプランを踏まえて
無理のない金額を設定する
iDeCoの掛金は、生活費・緊急時の備え・将来必要な資金を踏まえたうえで設定することが大切です。例えば、数年以内に住宅や車の購入、子どもの学費などまとまった支出が見込まれる場合は、それらを考慮して掛金を設定します。
また、iDeCoは老後資金の準備が目的の制度です。そのため、原則60歳まで中途解約や脱退が出来ず、資産を受け取ることができません。
例えば、以下のような状況では、一度に多額の支出が生じる可能性もあります。
- お子さんが大学などに進学して、教育費がかかる。
- 住宅ローンの支払いが大きい。
- 家族が病気になって介護が必要になった。
これらの可能性に備え、iDeCoに加入する場合には、手元に置いておくべき資金を考慮し、掛金額を設定することが大切です。
 節税効果をシミュレーションしてから決める
iDeCoの掛金は、全額が所得控除の対象※1です。所得税と住民税の負担軽減につながる点が大きなメリットですが、節税効果は年収や掛金によって異なります。
- ※1課税所得がある場合に限ります。
事前にシミュレーションをして節税額を計算しておくと、掛金を設定する際の判断材料になるでしょう。
 手数料が必要となる
iDeCoを運用するにあたり、各種手数料は加入者が負担します。各種手数料は、掛金や運用資産から差し引かれるため、掛金額が少ない場合は十分な資産形成が行えない可能性もあるでしょう。このような点も考慮して、掛金を決めると安心です。
必要となる主な手数料(税込)を、以下の表にまとめました。
- ※2026年6月1日現在
横スクロールできます。
| 手数料 | 支払い先 | 金額 |
|---|---|---|
| 加入・移換時手数料 | 国民年金基金連合会 | 2,829円(初回のみ) |
| 口座管理手数料 | 国民年金基金連合会 | 納付1回あたり105円
|
| 事務委託先金融機関 | 無料~66円(月額) | |
| 運営管理機関手数料 | 運営管理機関 | 金融機関によって異なる |
- ※1年単位拠出(月別掛金)を選択している加入者の方は、掛金拠出時に、加入中の手数料(120円/月)に拠出期間の月数を乗じて得た額を適用します。
- ※2掛金の引落時期は2027年1月分から対象となります
なお、上記のうち運営管理機関手数料については発生しない金融機関もあります。りそなのiDeCo(プラン名:りそなiDeCo(運営管理機関手数料無料型))でも、残高や期間にかかわらず運営管理機関手数料はずっと無料です。
毎月のコストを抑えたい場合には、運営管理機関手数料を無料にしている金融機関の選択をおすすめします。
りそなの確定拠出年金の手数料(費用)についてはこちら
iDeCoの掛金の
設定・変更方法
iDeCoの掛金は、ライフスタイルや収入の変化に合わせて柔軟に見直せる点も特徴です。ここでは、iDeCo掛金の設定方法と変更方法を解説します。※1
- ※1手続きには完了まで数か月単位の日数がかかる場合があるのでご留意ください。
【設定】月払い・年払いの2通り
iDeCoの掛金は月々定額の拠出が基本ですが、年1回以上、任意の月にまとめての拠出も可能です(企業型DCに加入している場合は、毎月定額のみ)。収入に余裕がある月にまとめて掛金額を拠出したい場合には、年単位での拠出を活用してみましょう。
ただし、年単位での拠出をしたい場合は、書類の提出をはじめとした手続きが必要です。拠出期間や限度額にも詳細なルールがあるため、年払いを選択する前に確認しておきましょう。詳しくはこちら
年単位での拠出が可能な方は、国民年金第1号被保険者、企業型DC、DB等の他制度のいずれにも加入していない国民年金第2号被保険者、国民年金第3号被保険者の3区分です。併せてご確認ください。
【変更】1年に1回可能
収入の増減やライフステージの変化にともない、運用の途中で掛金を見直したい場面もあるでしょう。そのような場合にも対応できるよう、掛金の変更方法を知っておくとスムーズです。
設定した掛金額は1年に1回変更できます。掛金を変更したい場合は、「加入者掛金額変更届」を運営管理機関に提出してください。
掛金額の変更手続きについて詳しくはこちら
【休止】拠出の一時停止・再開も可能
掛金拠出の停止には回数制限がありません。必要な手続きを行えば停止が可能なため、生活状況が急に変化して掛金を拠出できなくなった場合も安心です。ただし、掛金拠出の停止期間中も引き続き手数料は発生します。また、拠出停止期間中は退職所得控除の計算における勤続年数に含まれない点にもご留意ください。
掛金拠出の再開についても、加入手続きを行えばいつでも可能です。「収入に余裕ができたら再開する」といった柔軟な対応ができる点も、iDeCoのメリットの一つといえるでしょう。
iDeCoの運用をより効果的にするコツ
iDeCoは原則60歳まで資産を引き出せないため、長期的な視点で運用するのが基本です。掛金額を決めたあとも、状況に応じて見直しながら運用を続けるとより効果的な資産形成につながるでしょう。ここでは、2つのコツを解説します。
定期的に運用プランを見直す
結婚・出産・転職など、ライフステージの変化にともない、家計の状況も変わります。掛金額や運用商品が現在の状況に合っているか、定期的に確認するようにしましょう。
見直しの際に判断が難しい場合は、金融機関の窓口やファイナンシャルプランナーなどの専門家に相談するのもおすすめです。
iDeCo以外の制度との組み合わせも検討する
iDeCoは老後資金の長期的な形成に適した制度ですが、原則60歳まで引き出せないため、短期的に必要な資金の準備には向きません。短期・長期それぞれの資金計画を検討している場合は、NISAや預貯金などと組み合わせるとよいでしょう。
目的や時期に応じて制度を使い分けることが、効果的な資産運用のポイントです。
まとめ
iDeCoの掛金上限額は職業や加入区分によって異なります。2026年12月の制度改正により、掛金上限額の引き上げと加入可能年齢が引き上げられるため、事前に確認しておくことが大切です。
また、掛金はライフプランや節税効果などを踏まえて、無理のない範囲で設定しましょう。りそなでは、全国の窓口や専任のオペレーターがiDeCoの相談を受け付けており、初めての方でも安心して運用できます。iDeCoについてご不明な点は、お気軽にご相談ください。
オンラインでかんたん!
相談しながら
当記事は現在の税制・関係法令などに基づき記載しております。今後、税務の取扱いなどが変わる場合もございますので、記載の内容・数値等は将来にわたって保証されるものではありません。
よくあるご質問
2026年12月の改正でiDeCoの掛金上限額はどう変わりますか?
自営業者などの国民年金の第1号被保険者は月額7.5万円へ、会社員や公務員など国民年金の第2号被保険者は企業年金との合算で月額6.2万円へ上限が引き上げられます。専業主婦(夫)の月額2.3万円の上限には変更ありません。
途中でiDeCoの掛金額を変更したり積立を休止したりできますか?
はい、掛金額の変更も掛金拠出の停止も可能です。掛金額の変更は「加入者掛金額変更届」を提出することで1年に1回行えます。また、拠出の一時停止や再開は回数制限がなくいつでも手続きできます。ただし、拠出を停止している期間中であっても、毎月の口座管理手数料は発生し続ける点に注意が必要です。
iDeCoの掛金を決める際に注意すべきコストや制限はありますか?
主な注意点は原則60歳まで資金を引き出せないことと、加入・口座管理などの手数料がかかることです。掛金が少額すぎると手数料負けするリスクがあるため、余裕資金で運用しましょう。コストを抑えたい場合は、運営管理機関手数料が無料の金融機関を選択するのがおすすめです。

