今、世間で注目のiDeCoはどこがおすすめ?自分に合う金融機関の選び方と商品選びのポイント
公開日:
iDeCoの金融機関を選ぶ際、「手数料が安いネット証券を選べばよい」と考える方もいるでしょう。確かに、ネット証券には、S&P500や全世界株式などの分野で、信託報酬が業界最低水準の商品を取り扱う金融機関があります。
一方、銀行にも、運営管理機関手数料が無料のプランや、信託報酬を抑えた運用商品を取り扱う金融機関があります。
例えば、りそなのiDeCo(プラン名:りそなiDeCo(運営管理機関手数料無料型))では、運営管理機関手数料と受取時手数料を無料としています。
iDeCoの金融機関は、「ネット証券か銀行か」という業態だけで決めるのではなく、実際に選びたい商品の信託報酬、加入中や受取時にかかる手数料、サポート体制などを比較して選ぶことが大切です。
- 【金融機関の正しい比較方法】
iDeCoは、ネット証券・銀行などの業態だけで金融機関を選ぶのではなく、運営管理機関手数料、受取時手数料、商品ごとの信託報酬、サポート体制を項目ごとに比較することが重要である。 - 【商品のコストの見方】
iDeCoの金融機関を選ぶ際は、まず自分が選びたい商品を取り扱っているかを確認し、その商品の信託報酬を金融機関ごとに比較することが大切です。投資対象が同じ商品でも金融機関ごとに信託報酬が異なる点に留意しましょう。 - 【自分に合う金融機関の選び方】
自分が実際に選ぶ可能性のある商品のコストに加え、手続きのしやすさや相談方法、受取時まで含めた費用を確認することで、自分に合った金融機関を選びやすくなる。
- 私が書きました
-
- 所属企業・組織・団体
-
FP松浦中央事務所・マイアドバイザー®
- 専門分野
-
お金に関する主に個人のライフプランニングやマイホーム購入・不動産売買・生命保険プランニングなどの相談、執筆、講師業務
- 主なキャリア
-
住宅会社・生命保険会社を経て2002年からファイナンシャルプランナーとして個人のライフプラン、生命保険設計、住宅購入サポート等の相談業務を行っている他、FPに関する執筆や講演も多数おこなっている。青山学院大学非常勤講師。
- ※りそなグループが監修しています
iDeCoとは?まずは制度の基本を確認しよう
iDeCoに関心があるものの「どの金融機関を選べば良いのか」と迷う方も多いのではないでしょうか。
iDeCoは金融機関によって取扱商品や手数料、サポート体制などが異なるため、自分に合った運営管理機関を選ぶことが大切です。また、運用成果は選ぶ商品によって変わります。
まずは、制度の仕組みや加入条件を確認しておきましょう。
iDeCoは自分で老後資金を積み立てる私的年金制度
iDeCo(個人型確定拠出年金)は、自分で掛金を積み立てながら運用し、原則60歳以降に老後資金として受け取る私的年金制度です。
金融機関ごとにラインアップされた投資信託や定期預金などの商品の中から運用する商品をご自身で選択するため、運用結果によって将来受け取る金額が異なります。
iDeCoの加入対象者と
掛金の上限
iDeCoは原則として、20歳以上65歳未満の国民年金被保険者が対象です。ただし、掛金の上限は一律ではありません。職業や勤務先の企業年金制度の有無などによって異なるため注意してください。
また、2026年12月には制度改正が行われ、加入可能年齢や拠出限度額が引き上げられます。
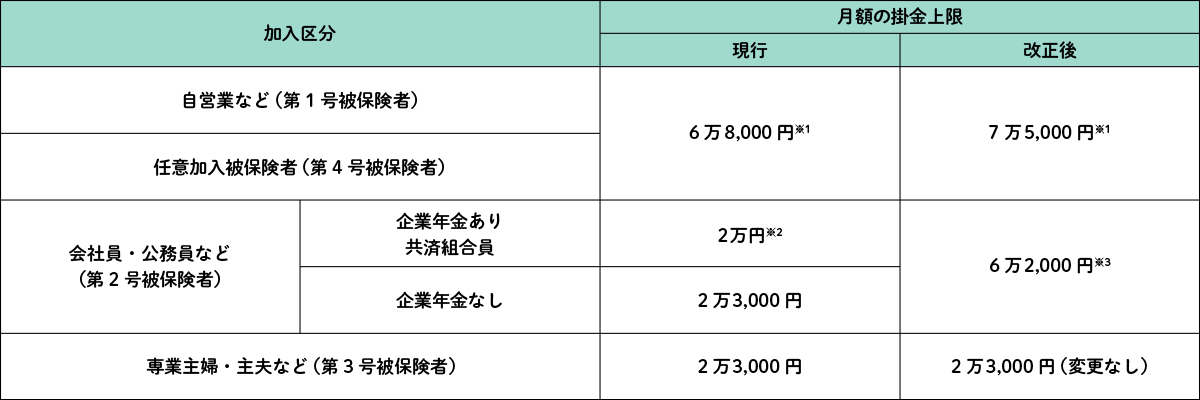
- ※1国民年金の付加保険料または国民年金基金の掛金と合算した金額
- ※2企業型確定拠出年金(企業型DC)や確定給付企業年金(DB)などの企業年金制度との掛金相当額を合算して5万5,000円が上限
- ※3企業年金のある会社員・公務員等は他の企業年金制度の掛金相当額等を合算した金額
「ネット証券は低コスト」「銀行は手数料が高い」って本当?
「ネット証券は低コスト」「銀行は手数料が高い」と一括りにするのは適切ではありません。
iDeCoで発生する費用には、どの金融機関でも共通するものと、金融機関や運用商品によって異なるものがあります。
金融機関を比較するときは、ネット証券・銀行といった業態ではなく、次の3つのポイントを確認しましょう。
 手数料を確認する
iDeCoでは、加入時や運用中、受取時などに手数料が発生します。主な手数料は、以下のとおりです。
横スクロールできます。
| 発生時期 | 手数料の種類 | 金額(税込) | 支払先 | 金融機関による 違い |
|---|---|---|---|---|
| 開始時 | 加入・移換時手数料 (初回のみ) |
2,829円 | 国民年金 基金連合会 |
なし(共通) |
| 運用時 | 口座管理手数料 (掛金納付時に生じる費用) |
納付1回あたり105円※1 | 国民年金 基金連合会 |
なし(共通) |
| 事務委託手数料 (資産管理にかかる費用) |
無料~66円/月 | 事務委託先金融機関 | あり (りそな銀行は66円/月) |
|
| 運営管理機関手数料 (口座管理や各種サービスにかかる費用) |
無料~400円程度/月 | 運営管理機関 | あり (りそな銀行は無料※2) |
|
| 受取時 | 給付事務手数料 (受取時に生じる費用) |
無料~440円程度/回 | 事務委託先金融機関 | あり(りそな銀行は無料) |
- ※12026年12月分の掛金から120円/月に改定予定
- ※2プラン名:りそなiDeCo(運営管理機関手数料無料型)
以前はネット証券の方が手数料を抑えやすい傾向がありましたが、近年はネット証券と同等の低コストで利用できる銀行もあるので、金融機関ごとに手数料を比較することが大切です。りそな(プラン名:りそなiDeCo(運営管理機関手数料無料型))では、運営管理機関手数料や給付事務手数料はかかりません。
手数料は毎月の掛金から差し引かれるため、毎月の手数料は数百円程度でも、長期間利用すると相応の金額になるため、手数料を抑えた金融機関の選択は重要です。
国民年金基金連合会に支払う加入・移換時手数料や口座管理手数料は、基本的に金融機関を変えても同じです。一方、運営管理機関手数料や事務委託先金融機関に支払う受取時の手数料などは、金融機関によって異なります。
ネット証券では運営管理機関手数料を無料としている金融機関が多くありますが、現在は銀行でも無料のプランがあります。そのため、「ネット証券だから安い」「銀行だから高い」とは一概にいえません。
また、受取時に手数料がかかるかどうかも確認しておきたいポイントです。iDeCoを年金として複数回に分けて受け取る場合、1回ごとに手数料が発生する金融機関では、受取回数に応じて負担額が増える可能性があります。
加入中の手数料だけでなく、運用を終えて資産を受け取るときまで含めて比較しましょう。
 商品ラインアップを
確認する
iDeCoで選択できる商品の種類や本数は金融機関によって異なります。商品の特徴を理解し、自分の運用方針に合った商品を選びましょう。
iDeCoで選択できる商品の種類を知る
iDeCoで選べる商品は、定期預金や保険商品などの「元本確保型」と、「投資信託(ファンド)」の2種類があります。
元本確保型は所定の条件を満たせば元本が確保される一方、大きなリターンは期待しにくい商品です。元本変動型は元本割れのリスクはありますが、長期的には元本確保型より高いリターンを期待できます。ただし、商品によってリスクやリターンは異なります。
投資信託(ファンド)の特徴も見ていきましょう。大きく「1つの資産に投資する商品」と「複数の資産に分散投資する商品」があり、それぞれ特徴が異なります。
-
1つの資産に投資する商品
「国内株式」「外国株式」「国内債券」「外国債券」などの複数の資産の中から1つの資産を投資対象とする商品です。【例】全世界株式などの株式ファンド
世界の株式市場が投資対象ですが、1つの資産(株式)のみに投資するため、債券などは含まれません。株式を中心に運用したい場合など、自分の運用スタイルに応じて選択できます。 -
複数の資産に分散投資する商品(バランス型)
1つの商品で国内外の株式や債券など、複数の資産に分散投資する商品です。【例】ターゲットイヤーファンド
あらかじめ設定された目標年(ターゲットイヤー)に近づくにつれて、自動で資産配分が見直される商品です。一般的には、目標年(受取年)に近づくにつれて、株式などの割合が高い積極的な運用から債券などの割合が高い安定的な運用に徐々にシフトとしていくタイプの商品です。
商品の選び方を知る
商品を選ぶときは、運用戦略や信託報酬の確認も重要です。
投資信託には、市場平均(日経平均株価など)への連動を目指すパッシブ型と、市場平均(日経平均株価など)を上回る成果を目指すアクティブ型(必ずしも市場平均を上回る収益が保証されているものではありません)があります。信託報酬(資産運用中に継続してかかる運用・管理費用)は、一般的にパッシブ型は低く、アクティブ型は高めの傾向です。
近年は、S&P500や全世界株式などの株式を中心としたパッシブ型投資信託のみを選ぶ方もいますが、こうした商品がすべての方に向いているとは限りません。
定年が近く運用期間が十分に確保できない方や、商品選びに不安がある方もいるでしょう。そのような場合は、債券を含む複数の資産に分散投資するバランス型ファンドや、元本確保型商品など、自分のリスク許容度に応じて検討することが重要です。
また、同じ投資対象や運用方針でも、信託報酬は商品によって異なります。金融機関ごとの商品ラインアップやコストを比較し、自分に合った商品を選びましょう。
りそなでは、低コストで運用したい方向けの商品に加え、資産配分をおまかせできる商品も用意されており、投資経験や運用スタイルに応じて選択できます。
信託報酬は金融機関単位ではなく、投資する資産の種類ごとに比較する
投資信託の信託報酬を比較するときも、「どの金融機関が安いか」ではなく、「自分が選びたい商品カテゴリの中で、どの商品が安いか」を確認することが重要です。
ネット証券のiDeCoには、S&P500や全世界株式など、人気の高い外国株式インデックスファンドで業界最低水準の信託報酬の商品があります。このため、「iDeCoはネット証券の方が低コスト」というイメージを持つ方もいるでしょう。
しかし、iDeCoで選べる商品は外国株式だけではありません。国内株式、国内外の債券、REIT、バランス型、ターゲットイヤー型、金など、さまざまな商品カテゴリがあります。
すべての商品カテゴリを比較すると、ネット証券の商品が常に最も安いわけではありません。商品カテゴリによっては、銀行などが取り扱う商品の信託報酬が、ネット証券と同等またはさらに低い場合もあります(2026年8月時点りそな銀行調べ)。
金融機関を選ぶ前に、まず自分がどの資産や商品で運用したいのかを考え、その商品カテゴリの信託報酬を金融機関横断で比較するとよいでしょう。
 サポート体制や使いやすさを確認する
iDeCoは長期間にわたって利用する制度だからこそ、サポート体制や使いやすさが大切です。コールセンターや店舗で相談できるか、オンラインで手続きが完結するか、Webサイトやアプリが使いやすいかなどを確認しておきましょう。
特に、資産運用に不安がある方や、相談しながら手続きを進めたい方は、店舗やオンライン相談が充実した金融機関を選ぶと安心です。りそなでは、土・日・祝日や17時以降に営業している店舗もあり、ライフスタイルに合わせて対面で相談できます。
疑問点を気軽に相談できる環境があれば、安心してiDeCoを続けられるでしょう。手数料だけでなく、商品ラインアップやサポート体制なども含めて総合的に比較してください。
iDeCoの金融機関を比較するときの考え方
| 比較項目 | ネット証券・銀行を問わず確認すること |
|---|---|
| 運営管理機関手数料 | 銀行・ネット証券問わず、無料のプランを用意する金融機関がある |
| 信託報酬 | 同じ商品カテゴリ・指数の商品同士で各金融機関の信託報酬を比較する |
| 給付事務手数料 | 受取の都度手数料がかかる金融機関と、無料の金融機関がある |
| 商品ラインアップ | 投資対象の資産(株式、債券、REIT、金など)やご自身の運用スタイル、リスク許容度に応じ、選択したい商品の有無を確認する |
| サポート体制 | Web手続き、コールセンター、店舗相談など、自分が利用する方法でのサポートの有無を確認する |
iDeCoは、ネット証券か銀行かで選ぶのではなく手数料や自分が選びたい商品の有無やの信託報酬によるコストと、実際に利用するサービスの内容を比較することが重要です。
銀行は駅前に一等地を構え、窓口で丁寧に説明してくれる「対面サービス」を提供していることから、心理的に「銀行のコストが高いのは当然だ」 というイメージをもつかもしれませんが、実は金融機関ごとに手数料や信託報酬が異なるため、一概に銀行だからコストが高いというものではありません。
iDeCoを活用する
3つのメリット
iDeCoは、税制優遇を受けながら老後資金を準備できる制度です。掛金を積み立てるときだけでなく、運用中や受取時にも税制上のメリットがあります。そのため、長期的な資産形成を効率よく進めたい方に適した制度といえるでしょう。
掛金が全額所得控除になる
iDeCoで拠出した掛金は、所得控除の対象です※1。小規模企業共済等掛金控除として全額を控除できるため、所得税や住民税の負担軽減が期待できます。
- ※1ただし、課税所得のある方に限ります
例として、会社員が毎月2万円を拠出した場合、年間の税負担をどの程度軽減できるのかを見てみましょう。
| 年収 | 年間の税負担軽減額 |
|---|---|
| 300万円 | 36,000円 |
| 550万円 | 48,000円 |
| 800万円 | 72,000円 |
軽減される税負担は年収や掛金額などによって異なります。一般的に、年収が高くなるほど所得税率も高くなるため、税負担の軽減額も大きくなる傾向です。
【ご注意事項】
上記の年間税負担軽減額は、次の計算式で算出したサンプルです。
「年間拠出金額×(所得税率※+住民税率)」
- ※所得税率は、年収から給与所得控除、基礎控除、社会保険料15%を差引いた課税所得を基に算出しています。実際の軽減額はお客様の状況によって異なりますので、予めご了承ください。
運用益が非課税になる
通常、投資信託で得られた運用益には約20%の税金がかかります。一方、iDeCoで得た運用益には税金がかかりません※1。運用益をそのまま非課税で再投資できるため、複利効果を活かしやすくなります。
- ※1積立金には別途年率1.173%の特別法人税がかかりますが、現在まで課税が凍結されています
受取時にも
税制優遇を受けられる
掛金の拠出時や運用中だけでなく、受取時にも税制優遇を受けられる点はiDeCoのメリットです。
受取方法は年金、一時金、また金融機関によっては両者を組み合わせる方法から選択できます。年金の場合は公的年金等控除、一時金の場合は退職所得控除の対象となり、一定額まで所得税や住民税の負担を軽減することが可能です。
ただし、受取方法は金融機関によって異なるため、事前に確認してください。
iDeCoをはじめる際の
注意点
iDeCoは税制面での優遇が大きなメリットですが、活用する前に知っておきたい注意点もあります。制度の特徴を理解したうえで、自分の目的やライフプランに合った方法で利用することが大切です。
運用状況によっては
元本割れする可能性がある
投資信託で運用する場合、市場状況によっては元本割れのリスクがあるため、不安を感じる方がいるかもしれません。しかし、iDeCoは長期運用を前提とした制度です。積立投資を長期間続けることで、価格変動の影響を抑えやすくなります。
また、分散投資の視点も重要です。複数の資産や地域へ分散投資することで、特定の資産が値下がりした場合でも、全体への影響を軽減できる可能性があります。
原則60歳まで
資産を引き出せない
iDeCoは老後の資金づくりを目的とした制度のため、原則60歳まで資産を引き出せません。
そのため、教育費や住宅購入資金など、近いうちに使う予定のあるお金は預貯金などで確保し、中長期の資産形成にはNISA、老後資金の準備にはiDeCoを活用するなど、目的に応じて使い分けることが大切です。
途中で引き出せない仕組みは、老後資金を計画的に準備するための工夫ともいえます。目的に応じて資産形成の方法を使い分ければ、将来に向けて資金を効率よく準備できるでしょう。
iDeCoはどうはじめる?
申込みから運用開始までの流れ
スムーズにiDeCoをはじめるために、申込みから運用開始までの流れを解説します。
加入資格を確認する
iDeCoは、原則として20歳以上65歳未満の国民年金被保険者が対象※です。ただし、加入できる年齢や条件は被保険者区分によって異なります。
- ※2026年12月の制度改正により、加入可能年齢は70歳未満まで拡大される予定です(一定の要件あり)。
また、次の方は加入できません。
- 国民年金保険料を免除されている方や、未納の方
- 企業型確定拠出年金(企業型DC)のマッチング拠出を利用している方
- 農業者年金の加入者
- 企業型確定拠出年金の事業主掛金が年単位拠出となっている方 など
まずは、自分が加入対象かを確認しましょう。
金融機関を選ぶ
金融機関によって、手数料や商品ラインアップ、サポート体制は異なります。アプリやWebサイトの使いやすさ、コールセンターの対応時間なども総合的に比較したうえで、自分に合った金融機関を選ぶことが重要です。
口座開設の申込みをする
金融機関が決まったら、口座開設を申込みましょう。
資料を請求して申込書類を提出する方法のほか、Webやアプリから手続きできる金融機関もあります。Webやアプリであれば来店する必要がありません。資料の到着を待つ時間も省けます。
りそなでは、申込みから運用開始までWebで完結するため、時間や場所を選ばずに手続き可能です。忙しい方でも無理なくはじめられるでしょう。
運用商品と掛金を設定する
申込み時に、毎月の掛金と運用する商品を決めます。
掛金は5,000円以上1,000円単位で設定可能ですが、家計の負担にならない範囲で設定しましょう。また、運用商品はリスク許容度や運用目的に応じて選ぶことが大切です。
- ※なお、掛金額や運用商品は加入後に変更できるため、家計の状況や運用スタイルの変化に応じて見直すことも可能です。
運用開始後も定期的に資産配分を見直す
結婚・出産や住宅購入、定年が近づくなどライフステージが変化すると、当初の資産配分が現在の状況に合わなくなることがあるかもしれません。
運用開始後も定期的に運用状況や資産配分を確認し、必要に応じて運用商品の配分変更やスイッチングを検討することも重要です。
ただし、相場の一時的な値動きだけを理由に、頻繁に商品を変更しないようにしましょう。スイッチングの手続き完了までの間に市場が上昇すると、値上がりの恩恵を受けられない可能性もあります。長期的な視点で運用を続けることがポイントです。
まとめ
iDeCoの金融機関は、「ネット証券なら安い」「銀行なら高い」といった業態のイメージだけで選ぶべきではありません。
金融機関ごとに、運用商品のラインアップや各商品の信託報酬が異なり、ネット証券の一部では、S&P500や全世界株式などで信託報酬が業界最低水準の商品がある場合があります。一方で、すべての商品カテゴリや手数料項目でネット証券が最も安いとは限りません。銀行などでも、運営管理機関手数料が無料のプランや、商品カテゴリによって業界最低水準の信託報酬の商品があります。
りそなのiDeCo(プラン名:りそなiDeCo(運営管理機関手数料無料型))は、運営管理機関手数料と受取時手数料が無料です。また、外国株式だけでなく、債券、REIT、金、複数資産に分散投資する商品なども取りそろえています。
ネット証券だけに選択肢を限定せず、自分が希望する運用方法やサポートを踏まえて、りそなのiDeCoも比較対象の一つとして確認してみてはいかがでしょうか。
オンラインでかんたん!
相談しながら
当記事は現在の税制・関係法令などに基づき記載しております。今後、税務の取扱いなどが変わる場合もございますので、記載の内容・数値等は将来にわたって保証されるものではありません。
よくあるご質問
iDeCoを始める金融機関はどのように選べばいいですか?
iDeCoの金融機関は、手数料の安さ、運用商品のラインアップ、サポート体制の3点から選ぶのがおすすめです。長期間利用するため、運営管理機関手数料などが無料で、自分の投資したい商品があり、困った時に店舗やオンラインで相談しやすい金融機関を選ぶと安心です。
iDeCoをはじめるとどんなメリットや節税効果がありますか?
最大のメリットは、掛金の全額所得控除、運用益の非課税、受取時の控除適用という3つの税制優遇を受けられることです。なお、掛金の全額所得控除は課税所得のない方には適用されないためご留意ください。
iDeCoをやる上でのデメリットや注意点はありますか?
注意点は、老後資金を目的とした制度のため、原則60歳までお金を引き出せないことです。また、投資信託を選ぶ場合は元本割れのリスクもあります。そのため、近いうちに必要な資金は預貯金等で確保し、長期的な積立・分散投資として活用することが重要です。

