こどもNISAとは?いつからはじまる?メリットやジュニアNISAとの違い
公開日:
「こどもNISAはいつからはじまるの?」「ジュニアNISAとは何が違うの?」「教育資金づくりに活用できるの?」と気になっている方もいるのではないでしょうか。
こどもNISAとは、子どもの教育資金や将来の資産形成を後押しするために、2027年から開始予定の新しい非課税投資制度です。
本記事では、こどもNISAの制度概要やジュニアNISAとの違い、メリット、活用前に押さえておきたいポイントについてわかりやすく解説します。
【こどもNISAの制度概要】こどもNISAは、0~17歳を対象に2027年から開始予定の非課税投資制度。年間投資枠60万円・非課税保有限度額600万円までの積立投資が可能となる予定。
【ジュニアNISAとの違い】非課税保有期間が無期限になるほか、投資対象を長期・積立・分散投資に適した一定の投資信託へ限定するなど、長期的な資産形成に取り組みやすい制度設計。
【活用時のポイント】教育資金づくりに役立つ一方、投資には元本割れのリスクもあるため、子どもの年齢や資金が必要になる時期を踏まえ、預貯金なども組み合わせながら活用することが大切。
- 私が書きました
-
- 主なキャリア
-
住宅会社・生命保険会社を経て2002年からファイナンシャルプランナーとして個人のライフプラン、生命保険設計、住宅購入サポート等の相談業務を行っている他、FPに関する執筆や講演も多数おこなっている。青山学院大学非常勤講師。
- ※りそなグループが監修しています
「こどもNISA」は2027年1月からはじまる新制度
こどもNISAは、子ども名義で長期・積立投資ができる2027年1月開始予定の新しい非課税投資制度です。
NISAのつみたて投資枠に近い制度設計となっており、子どもの教育資金や将来のライフイベントに備えることを目的としています。
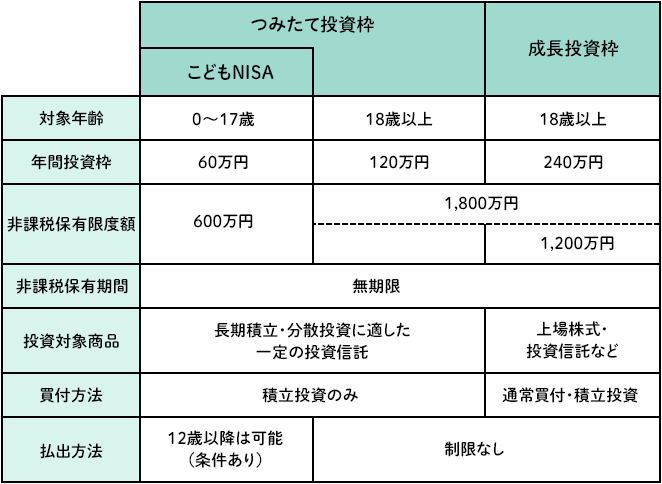
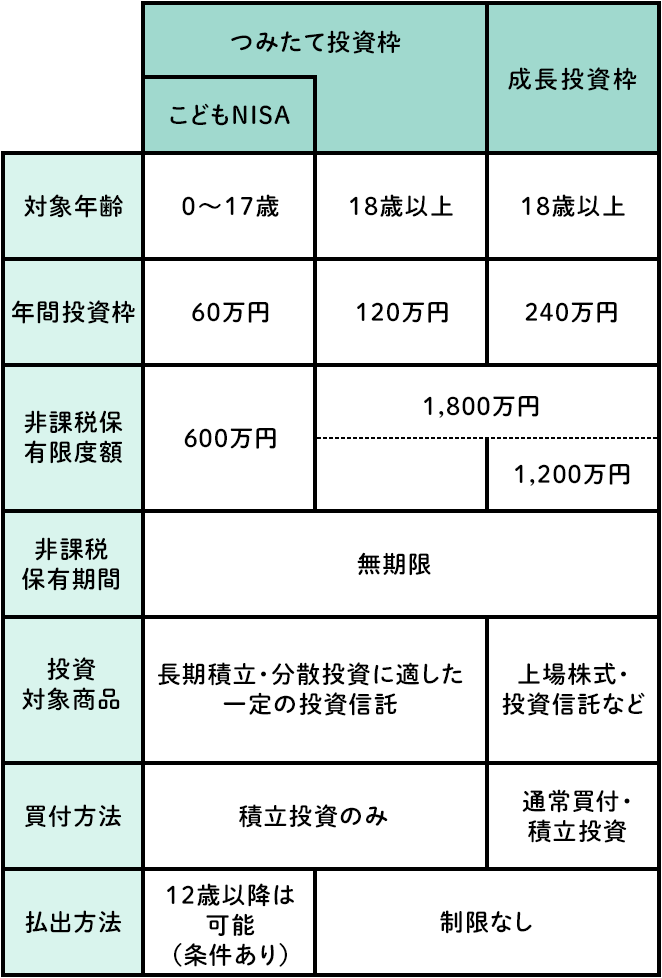
まずは、こどもNISAとNISAの主な違いを確認してみましょう。
参考:金融庁「令和8(2026)年度税制改正について」を参考に作成
なお、本制度は2026年度税制改正大綱に盛り込まれた内容であり、現時点では予定です。今後の法令整備などにより制度内容が変更される可能性もあるため、最新情報は金融庁や金融機関などで確認してください。
対象年齢
NISAは、18歳以上の方が利用できます。一方、こどもNISAは0~17歳の方が対象で、子ども名義で口座を開設して資産形成を行える予定です。
一般的に、積立投資は長期で続けるほど複利効果を活かしやすくなります。こどもNISAでは、子どもが生まれた直後から教育資金や将来に向けた資産形成をはじめられるため、長期運用につなげやすい点がメリットです。
年間投資枠と投資対象商品
こどもNISAでは、毎月最大5万円、年間60万円まで積立てられます。非課税保有限度額は600万円のため、年間60万円ずつ積立てた場合、約10年で非課税保有限度額に達するイメージです。
なお、こどもNISAでは、個別の上場株式は購入できません。投資対象はNISAのつみたて投資枠と同様に、金融庁の基準を満たす長期・積立・分散投資に適した投資信託に限られる予定です。
そのため、値動きの大きい商品への偏った投資を避けやすく、投資経験が少ない方でも長期的な資産形成に取り組みやすい制度といえます。
払出し年齢と課税条件
こどもNISAでは、子どもが12歳になると、教育費や生活費に充てる目的であれば、本人の同意を得たうえで資産を払出せる予定です。
一方、上記以外の目的で払出した場合は、運用益に対して課税されます。ただし、災害によって家屋に大きな被害を受けた場合など、事情がある場合は例外として認められる見込みです。
こどもNISAと
ジュニアNISAの違いは?
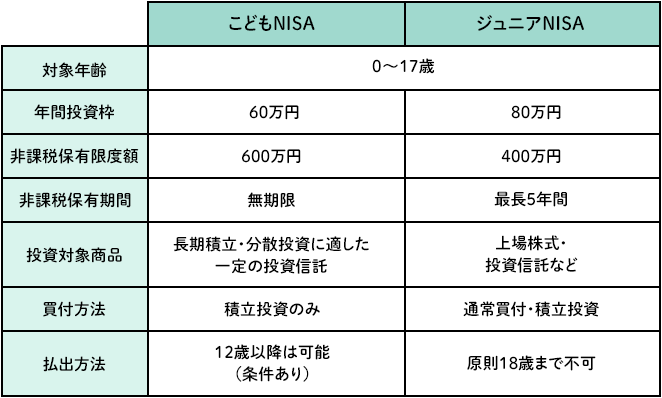
2023年末で終了したジュニアNISAに代わる制度として、こどもNISAの創設が予定されています。両制度の主な違いは次のとおりです。
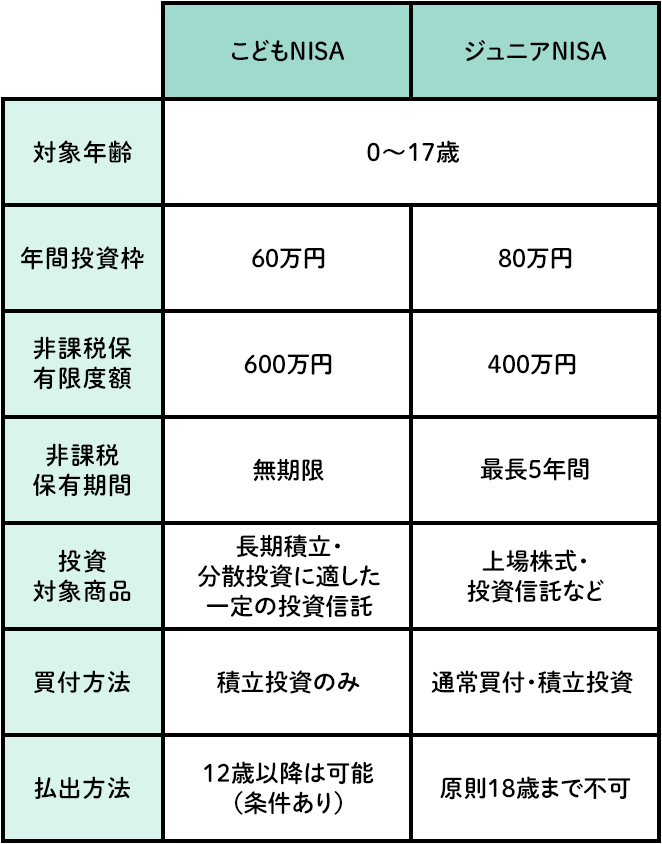
参考:財務省「ジュニアNISA制度の概要」、金融庁「令和8(2026)年度税制改正について」を参考に作成
ジュニアNISAでは、非課税保有期間が最長5年間だったため、将来を見据えた資産形成には課題がありました。こどもNISAでは非課税保有期間が無期限となるため、積立投資を長期で続けやすくなります。
また、投資対象商品は金融庁の基準を満たした一定の投資信託です。長期運用に適した商品へ投資対象を絞ることで、安定した資産形成を後押しする制度設計となっています。
さらに、ジュニアNISAでは原則18歳まで払出しができませんでしたが、こどもNISAでは12歳以降、教育費や生活費を目的とする場合は条件付きで可能となる予定です。
このように、こどもNISAはジュニアNISAと比べて、より長期的な資産形成に取り組みやすい仕組みとなっています。
こどもNISAはいつまで利用できる?
子どもが18歳になると、こどもNISAで保有している資産は通常のNISA口座へ自動的に引継がれます。新たな手続きは不要で、そのまま非課税で運用を続けられる見込みです。
そのため、教育資金だけでなく、就職や結婚、その後の住宅購入など、子どもの成長に合わせて資産を活用できます。
こどもNISAの3つのメリット
こどもNISAは教育資金づくりのためだけの制度と思っている方もいるかもしれません。実際には、家族全体の資産形成や子どもの金融教育にも役立つメリットがあります。具体的に見ていきましょう。
資産形成を効率化できる
通常、株式や投資信託などの運用益には約20%の税金がかかります。しかし、こどもNISAを活用すれば運用益が非課税です。そのため、より効率的な資産形成が期待できます。
また、親のNISA口座と併用できることも魅力です。例えば、両親と子ども1人の家庭では、親はそれぞれ1,800万円、子どもは600万円の非課税保有限度額を利用できるため、家族全体では最大4,200万円まで非課税で運用できます。
教育資金にはこどもNISA、親自身の老後資金や将来の資産形成にはNISAというように、目的に応じて使い分けられる点もメリットです。
こどもNISAとNISAは内容も異なるため、どう活用すればいいのか不安な方もいるかもしれません。りそなでは、NISAに関する相談に対面で対応しているため、投資初心者でも不安や疑問点を解消しながら資産形成を進められます。
子どもの金融教育につながる
子どもが自分の証券口座を持つことは、子どもの金融リテラシー向上にもつながります。例えば、親子で次のようなことに取り組むのも一つの方法です。
- お小遣いの一部を積立てる
- 投資信託の評価額が変動した理由を親子で調べる
- 積立額や運用状況を定期的に親子で確認する
- 世界のニュースや経済の動きについて親子で話し合う など
家庭で実践を交えながら学ぶことで、学校だけでは身に付きにくい投資や資産形成への理解を深められます。将来に役立つ金融リテラシーを身に付ける第一歩となるでしょう。
家族で資産形成を支援しやすい
こどもNISAでは、親だけでなく祖父母などが教育資金を拠出することも考えられます。
贈与税は、1年間に受け取る財産の合計額が110万円までであれば、原則としてかかりません。こどもNISAは年間投資枠が60万円のため、贈与税の基礎控除額(年間110万円)の範囲内で資金を拠出しやすいのが特徴です。
ただし、贈与税がかからないかどうかは、贈与者ごとではなく、子どもが1年間に受け取った贈与額の合計で判断されます。複数の親族から資金を受け取る場合は、合計額が110万円を超えると贈与税の申告が必要です。
また、贈与の方法によっては定期贈与と判断され、贈与税が発生する可能性もあるため、資金の拠出方法には注意してください。
こどもNISAの活用前に押さえておきたい3つのポイント
こどもNISAは、教育資金の準備や長期的な資産形成に役立つ制度です。一方で、投資にはリスクもともなうため、制度の特徴を理解したうえでの活用が欠かせません。ここでは、利用前に押さえておきたい3つのポイントを紹介します。
元本割れのリスクがある
こどもNISAで購入する投資信託は、預貯金とは異なり、元本保証はありません。そのため、市場環境によっては資産額が投資元本を下回る可能性があります。
一方で、投資信託は国内外の株式や債券など、さまざまな資産に分散投資できるのが特徴です。投資対象や地域、購入タイミングを分散しながら長期間投資を続けることで、価格変動の影響を抑え、元本割れのリスクを軽減しやすくなります。
値動きがあることを理解したうえで、長期・積立・分散投資を基本とした運用を心がけましょう。
子どもの年齢や資金を使う時期を踏まえて活用する
子どもの年齢によって運用できる期間は異なるため、教育資金が必要になる時期を見据えて活用するのがおすすめです。
一般的に、積立・分散投資では運用期間が長いほど複利効果を活かしやすく、資産を増やせる可能性が高まります。具体的な数字を例に見てみましょう。
【例】年利4%で毎月2万円を積み立てた場合の資産額の目安
- 5年間積立てた場合:元本120万円、5年後の資産額 約132万円
- 15年間積立てた場合:元本360万円、15年後の資産額 約489万円
教育資金は使う時期が決まっているため、資金が必要になる時期が近づいたら、預貯金など値動きの少ない資産へ移す選択肢もあります。
子どもの年齢やライフイベントを見据えながら、計画的に運用することが大切です。
自分に合った教育資金の準備方法を選ぶ
教育資金の準備方法は、こどもNISAだけではありません。預貯金や学資保険などの方法もあり、それぞれ特徴が異なります。
- 預貯金
預貯金は預金保険制度の対象となるため、一定額まで元本が保護されます。また、必要なタイミングで引き出しやすい点もメリットです。安全性を重視したい場合に適した選択肢といえるでしょう。一方で、大きく資産を増やすことは期待しにくく、教育費が値上がりすると準備した資金が不足する可能性もあります。
- 学資保険
教育資金を計画的に準備しやすく、保険料払込期間中に契約者(親など)が死亡した場合でも、必要な資金を残せる点が特徴です。ただし、途中で解約すると払込保険料を下回る金額しか受け取れない場合があります。
- ※現在、りそな銀行では学資保険の取り扱いはございません。
どの方法を選ぶかは、教育資金が必要になるまでの期間や、どの程度の価格変動を受け入れられるか(リスク許容度)を踏まえて判断しましょう。
なお、教育資金のすべてをこどもNISAで準備するのではなく、一部は定期預金など安全性の高い資産で保有するのがおすすめです。
こどもNISAをスムーズにはじめるために|今から準備できること
こどもNISAを利用するには、投資信託口座(未成年口座)とNISA口座の2つが必要です。
ただし、現時点で未成年者は新制度のNISA口座を開設できません。また、制度開始直後は申込みが集中し、口座開設まで時間がかかる可能性もあります。
制度の開始と同時に投資をはじめたい場合は、まずは未成年口座を開設しておくのがおすすめです。
まとめ
こどもNISAは、子どもの教育資金や将来の資産形成に活用できる新制度です。一方で、教育資金の準備方法はこどもNISAだけではありません。預貯金や学資保険なども比較しながら、自分の家庭に合った方法を選ぶことが大切です。家族全体の将来を見据えるなら、親自身もNISAを活用し、それぞれのライフプランに合わせた備えを検討してみてください。
りそなでは、対面での相談も可能です。投資経験がない方でも、不安や疑問点を解消しながら資産形成を進められます。
本記事は時点の情報に基づいて作成しておりますが、将来の相場等や市場環境等、制度の改正等を保証する情報ではありません。
よくあるご質問
こどもNISAで積立した資金は途中で引き出すことができますか?
原則として12歳以降であれば、教育費や生活費に充てる目的かつ本人の同意を得ることで、非課税で引き出すことが可能です。その他の目的で引き出した場合は運用益に対して課税されますが、災害などの事情がある場合は例外として認められる見込みです。
こどもNISAに親や祖父母が資金を拠出する場合、贈与税はかかりますか?
1年間に受け取る贈与額が110万円以内であれば原則非課税です。こどもNISAの年間枠は60万円のため基礎控除内に収めやすいですが、複数の親族からの合計額が110万円を超えた場合や、定期贈与と判断された場合は贈与税が発生するため注意が必要です。
教育資金はこどもNISAだけで準備しても問題ありませんか?
預貯金や学資保険なども組み合わせるのがおすすめです。こどもNISAには元本割れリスクがあるため、全額を運用するのではなく安全性の高い定期預金などを一部で保有し、資金が必要になる時期に合わせて計画的に準備を進めることが大切です。

