60歳で住宅ローンは組める?注意点と審査通過のためのポイント
公開日:
更新日:
60歳以上で住宅の購入や建替えを検討している方のなかには、「60歳でも住宅ローンは組める?」「住宅ローンを組む前に知っておくべきリスクや、審査に通るポイントは?」といった疑問を持つ方もいるかもしれません。
60歳からでも金融機関の所定の条件を満たせば、住宅ローンを組むことは可能です。また、60歳からの住宅の購入や建替えでは、住宅ローンのほか、リバースモーゲージや親子リレーローンを選択する方法もあります。
この記事では、住宅ローンの審査で重視される項目や審査通過のポイント、60歳からの住宅ローンで考えておきたい3つのリスク、リバースモーゲージや親子リレーローンの概要などについて解説します。
【60歳から住宅ローンを組むリスク】
返済期間の短さ、老後の資金計画、健康問題の3つのリスクがある。
【60歳が住宅ローン審査を通過するためのポイント】
頭金を増やして借入額を減らす、複数の金融機関に申込む、担保価値の高い物件を選択する、などの工夫をする。
【住宅ローン以外の資金調達法】
住宅ローン以外の資金調達法には、リバースモーゲージや親子リレーローンがある。
- 私が書きました
-
- 所属企業・組織・団体
-
ねこのて合同会社 代表
- 専門分野
-
保険、投資
- 主なキャリア
-
ねこのて合同会社 代表。大手メーカーで経理、中小企業の役員として勤務したのち、ファイナンシャルプランナーとして独立。金融機関での経歴がないからこそ、お客様にとってのメリットを最大化するプランを提案することができることを強みとする。保険だけ、投資だけに片寄ることなく、今の生活も将来の生活も可能性に満ちたものにするようアドバイスすることを心がける。
- ※りそなグループが監修しています
60歳でも住宅ローンの申込みはできる
60歳でも、金融機関が定める年齢などの条件を満たしていれば、住宅ローンに申し込めます。ただし、住宅ローンには借入時年齢や完済時年齢の条件があり、その内容は金融機関・商品によって異なります。
例えば、りそなの住宅ローンでは、借入時の年齢が満20歳以上満70歳未満で、最終返済時の年齢が満80歳未満であることが利用条件の一つです。
したがって、60歳で申し込む場合は、完済時年齢の条件によって返済期間が限られます。また、実際に住宅ローンを利用するには、年齢だけでなく、収入や健康状態、返済負担率などに関する所定の審査に通過する必要があります。
60歳からの住宅ローンで考えておきたい3つの注意点
ここからは、60歳からの住宅ローンを考える際に考慮しておきたい3つの注意点について解説します。
月返済額の負担
住宅ローンの借入時年齢や完済時年齢、返済期間の条件は金融機関・商品によって異なります。
例えば、りそなの住宅ローンでは、借入時の年齢が満20歳以上満70歳未満、最終返済時の年齢が満80歳未満であることが利用条件の一つです。
そのため、60歳以降に申し込む場合は、最終返済時の年齢が満80歳未満となる範囲で返済期間を設定する必要があります。返済期間が短くなるほど、一般に毎月の返済額は大きくなります。
以下は、借入額3,000万円、金利年1.00%、ボーナス返済なしの条件で、返済期間が30年と15年の場合を比較したものです。
なお、30年返済は返済期間による違いを示すための比較例であり、60歳から利用できる返済期間を示すものではありません。
横スクロールできます。
| 返済期間 | 30年の場合 | 15年の場合 |
|---|---|---|
| 借入額 | 3,000万円 | 3,000万円 |
| ボーナス払い | なし | なし |
| 金利 | 年1.00% | 年1.00% |
| 毎月の返済額 | 96,491円 | 179,548円 |
| 年間返済額 | 1,157,892円 | 2,154,576円 |
| 総返済額 | 34,736,760円 | 32,318,640円 |
- ※りそな「住宅ローン シミュレーション(新規)」を用いて算出
- ※借入期間中、金利の変動がない想定でシミュレーションしています
- ※簡易的なシミュレーションであり、実際の借入時の返済金額と異なる場合があります
返済期間が15年の場合、30年の場合と比べて毎月の返済額は約1.9倍になります。一方、返済期間が短い分、総返済額は約241万円少なくなります。
60歳以降に住宅ローンを利用する場合は、完済時年齢の条件によって返済期間が短くなり、毎月の返済負担が大きくなる可能性があります。契約前に、退職後の収入や生活費も踏まえて無理なく返済できるか確認しましょう。
老後の資金計画
60歳を過ぎると定年退職を迎える方が増加します。
一方、「高年齢者等の雇用の安定等に関する法律」(高年齢者雇用安定法)の改正により、令和3年4月1日から事業主には以下のいずれかの措置を制度化する努力義務が設けられ、60歳以降でも働き続けられる環境が整いつつあります。
- (1)70歳までの定年の引上げ
- (2)定年制の廃止
- (3)70歳までの継続雇用制度(再雇用制度・勤務延長制度)の導入
-
- (特殊関係事業主に加えて、他の事業主によるものを含む)
- (4)70歳まで継続的に業務委託契約を締結する制度の導入
- (5)70歳まで継続的に以下の事業に従事できる制度の導入
-
- a.事業主が自ら実施する社会貢献事業
- b.事業主が委託、出資(資金提供)等する団体が行う社会貢献事業
引用:厚生労働省「高年齢者雇用安定法の改正~70歳までの就業機会確保~」
厚生労働省によると、公的年金・恩給を受給している高齢者世帯のうち、総所得に占める公的年金・恩給の割合が100%の世帯が43.4%、80%から100%未満の世帯が16.4%と報告されています。
出典:厚生労働省 2024(令和6)年「国民生活基礎調査の概況」
総所得の大部分を公的年金などが占める場合は、住宅ローンの支払いの負担割合が大きくなるため、安定した収入の確保や、退職金や預貯金の取崩しなどが必要になります。
60歳以降に住宅ローンを組む場合は、高齢者雇用の措置も考慮しつつ、老後の資金計画を立てたうえで、住宅ローンを組むことを検討すべきです。
健康問題
一般的に、年齢が上昇すると健康リスクは高まります。住宅ローンを組む際、金融機関の多くでは団体信用生命保険(以下、団信)への加入が必要です。
団信とは、住宅ローンの契約者に万が一のことがあった際、住宅ローンの残債相当額の保険金が支払われ、以降の返済義務が消滅する(ゼロになる)仕組みです。
団信に加入するには保険会社による審査が必要となり、健康上のリスクがある場合は、健康な方よりも審査に落ちる可能性が高くなります。年齢が上昇すると健康リスクが高まるため、団信に加入できない可能性があります。
また、健康上の理由で想定していた金額を返済できなくなる可能性をふまえ、返済計画には余裕を持たせ、本当に返済できるかシミュレーションしておくことが大切です。
住宅ローンの審査で重視される項目は?
次に、民間の金融機関が住宅ローンの審査で重視する項目について見ていきましょう。国土交通省住宅局の調査における、民間の金融機関が個人向け住宅ローンの融資を行う際に考慮する上位10項目は以下のとおりです。
横スクロールできます。
| 1 | 完済時年齢 | 98.40% |
|---|---|---|
| 2 | 借入時年齢 | 96.20% |
| 3 | 健康状態 | 96.10% |
| 4 | 年収 | 94.20% |
| 5 | 勤続年数 | 93.90% |
| 6 | 担保評価 | 91% |
| 7 | 返済負担率 | 90.90% |
| 8 | 金融機関の営業エリア | 89.20% |
| 9 | 連帯保証 | 84.70% |
| 10 | 国籍 | 80.60% |
出典:国土交通省住宅局「令和7年度 民間住宅ローンの実態に関する調査結果報告書(令和8年6月5日 訂正)」
上記の調査から、個人向け住宅ローンの審査では、完済時年齢・健康状態・借入時年齢・年収などが重要視されていることがわかります。
60歳からの住宅ローン審査に通るための3つのポイント
次に、60歳からの住宅ローン審査に通るための3つのポイントを見ていきましょう。
頭金を増やして借入額を減らす
頭金を増やして借入額を抑えることで、年間返済額や返済負担率を抑えられます。返済負担率は、多くの金融機関が住宅ローン審査で確認する項目の一つです。
退職金を頭金に入れる際は、今後の生活費を考慮したうえで活用することが大切です。
複数の金融機関に申込む
住宅ローンにおいては、複数の金融機関へ申込むこともできます。住宅ローンの審査基準は金融機関によって異なります。
例えば、A銀行の審査に通らなくても、B銀行の審査には通る場合があります。住宅ローンを申込む際には、複数の金融機関を比較・検討したうえで、申込み先を決定しましょう。
担保価値の高い物件を選択する
住宅ローンの審査では、物件の担保価値も考慮されます。これは、住宅ローンの契約者が返済し続けることが難しくなった場合、金融機関は物件を売却することで残債を清算するためです。
担保価値の低い物件には、以下のような条件が挙げられます。
- 築年数が経過している
- 旧耐震基準の建物
- 駅から遠いなど立地の利便性が低い
- ワンルーム、1Kなどの狭小住宅 など
一般に、不動産の評価額は築年数や建物の状態、立地などさまざまな要素の影響を受けます。ただし、具体的な担保評価方法は金融機関や保証会社によって異なります。
60歳で住宅ローンを利用すべき?判断の目安
60歳からの住宅ローン契約では、健康リスクや老後の資金繰りなどを考慮する必要があります。
住宅ローンを利用すべきかどうかは人によって異なるため、現在の資産や今後の収入・支出を踏まえ、老後資金を十分に確保できるか検討したうえで判断しましょう。
以下のような場合は、住宅ローンが家計の大きな負担となり、老後生活に影響が出る可能性があります。
- 収入に対する返済額が大きい場合
- 退職金の大半を住宅ローン返済に充てなければならない場合
上記に当てはまる場合は、ローンの利用を見送るか、ほかの資金調達法を検討することも選択肢です。住宅ローンを利用するか自身で判断するのが難しい場合は、金融機関などに相談してみましょう。
住宅ローン以外にも考えたい2つの選択肢
60歳から住宅購入などの資金を借りる方法として、リバースモーゲージや親子で利用する住宅ローンがあります。
リバースモーゲージ
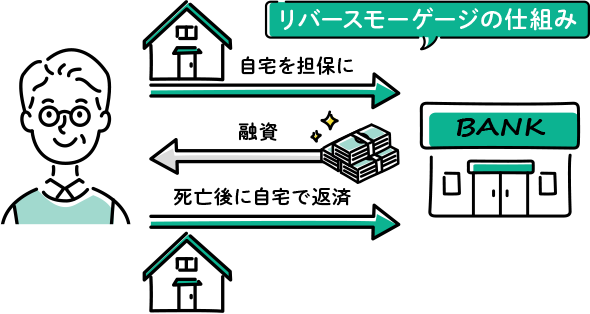
リバースモーゲージとは、自宅を担保に設定し、金融機関から融資を受ける貸付制度を指します。
申込可能年齢は商品によって異なります。例えば、りそな銀行の「あんしん革命」は申込時年齢が満50歳以上の方を対象としています。
融資資金の使途は、リバースモーゲージを取扱う機関によっては限定されることもありますが、主に以下のようなものが挙げられます。
- 老後の生活資金や医療・介護費用
- 老人ホームの入居一時金
- 自宅のリフォーム費用
- 住宅ローンの残債の支払い
- 趣味やレジャーへの活用
- 子どもへの生前贈与
資金使途は商品によって異なります。住宅の購入・リフォーム、既存住宅ローンの借換え、介護費用などに利用できる商品があるほか、資金使途を比較的自由に設定している商品もあります。
また、リバースモーゲージの毎月の支払いは利息のみです。元金は、契約者が死亡した際、担保物件の売却または相続人による一括返済をします。
リバースモーゲージには、「リコース型」と「ノンリコース型」の2つがあります。これらは、契約者が死亡し、物件を売却する際、売却額が借入金等(未払いの利息等を含む)の合計を満たさなかった場合に、相続人が不足分を負担するかどうかによる区別です。
リコース型とノンリコース型では、相続人が負う返済義務の範囲が異なります。適用金利や利用条件は金融機関や商品によって異なるため、個別の商品条件を比較することが大切です。
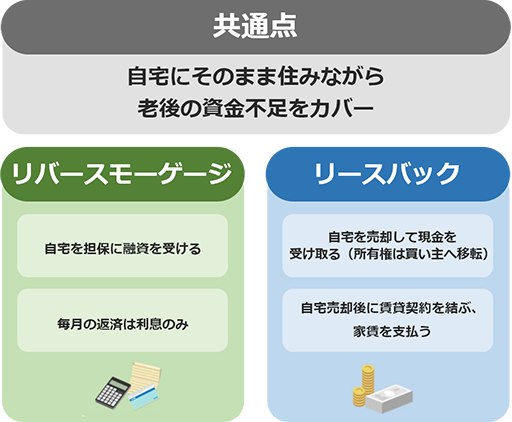
また、リバースモーゲージと似て非なるものに「リースバック」があります。
リバースモーゲージとリースバックの共通点は、自宅を活用しながら老後の資金不足をカバーできることです。
相違点は、リバースモーゲージは自宅を担保に金融機関から融資を受けることに対し、リースバックでは自宅を売却して得た現金を一括で受け取ることに加え、売却した自宅の所有権が不動産会社などの買い主へ移転される点にあります。
リースバックでは、自宅の売却後に賃貸契約を結び、月々の家賃を支払いながら今までと同じ物件に住み続けることが可能です。
親子リレーローン
親子リレーローンは、親子が共同で住宅ローンを借り入れ、二世代にわたって返済する仕組みです。債務者の立場や返済方法は金融機関・商品によって異なります。
親子リレーローンを利用するには、以下のような条件を満たす必要があります。利用条件は金融機関ごとに異なるため、詳細は各金融機関よりご確認ください。
- 親子が現在同居している、または今後同居予定
- 借入時の子の年齢が満20歳以上満70歳未満で、最終返済時の年齢が満80歳未満
- 安定した収入がある
- 団体信用生命保険に加入できる
なお、親子リレーローンと似ているローンに、親子がそれぞれローンを組む「親子ペアローン」があります。親子ペアローンでは、親子それぞれが債務者となり、双方がそれぞれの連帯保証人になるのが特徴です。
リバースモーゲージと親子リレーローンのメリット
リバースモーゲージと親子リレーローンのメリットをみていきましょう。
リバースモーゲージのメリット
リバースモーゲージのなかには、毎月は利息のみを支払い、元金は契約者の死亡後などに担保物件の売却代金や相続人による返済で精算する商品があります。
元金と利息を毎月返済する住宅ローンと比べて、月々の返済負担を抑えやすい点が特徴です。
預貯金や退職金を手もとに残しておくことで、老後資金に余裕を持たせながら暮らすことができ、予期せぬ出費にも備えられます。
また、相続人がおらず、自宅を誰かに相続させる必要がない方なら、定年退職後の生活資金を確保しつつ、ゆとりある生活を送ることが期待できます。
リバースモーゲージのなかには、既存の住宅ローンからの借換えに利用できる商品もあります。定年退職後に住宅ローンの支払いが残っている方は、借換えにより月々の出費を抑えられます。
親子リレーローンのメリット
親子リレーローンでは、親と子の両方の収入を踏まえて借入可能額が決定されます。親子の収入を合算できる商品では、親が単独で申し込む場合よりも借入可能額が増える可能性があります。
また、高齢の親が単独で借入れをすると、返済期間が短くなる傾向がありますが、親子リレーローンは親の返済を子が引き継ぐため、返済期間を延ばせます。返済期間が延びた分、毎月の返済額が抑えられ、生活への負担も少なくなるはずです。
リバースモーゲージと親子リレーローンの注意点
変動金利型のリバースモーゲージでは、金利が上昇すると月々の利息支払額が増加する可能性があります。適用される金利の種類や見直し時期は商品によって異なるため、契約前に確認しましょう。
また、金融機関によって取扱いは異なりますが、契約者の生存中に土地や建物の価値が下落し、借入額が融資限度額を超過した場合、契約途中での返済や追加の対応を求められる商品もありますので、注意が必要です。
一般的なリバースモーゲージには、以下のような特徴があります。
- 利用できるエリアが限られている
- マンションは適用されない可能性がある
- 団信に加入できない商品が多い
- 連帯債務者ではない同居親族がいた場合、債務者の相続発生時に居住物件を失うリスクがある
リバースモーゲージを検討する際は、事前に利用条件を確認することが大切です。
親子リレーローンの注意点
親子リレーローンには、契約途中の内容変更が難しいというデメリットがあります。親子関係が悪化した、子が転勤で一緒に住めなくなったといった場合でも、契約内容を変更することは困難です。
内容を変更できた場合でも、ローンの再審査や残債の一括返済を求められることがあるため、長期的な視点で契約に問題がないか確認しておきましょう。
また、親子リレーローンでは、ローンの対象となる不動産の名義にも注意しましょう。不動産を共有名義にする場合、売却や増改築などに共有者全員の同意が必要になることがあります。所有形態の条件は金融機関・商品ごとに異なるため、事前確認が必要です。
また、連帯債務者である子以外に相続人がいる場合、親が亡くなったあとに遺産分割をめぐってトラブルになる可能性もあります。
親子リレーローンはメリットだけでなく注意する点もあります。これらを踏まえ、ご自身(ご家族)に合った資金調達法を検討しましょう。
まとめ
60歳からでも金融機関の所定の条件に該当し、審査に通過すると住宅ローンを組むことができます。ただし、返済期間の短さや健康問題、老後の資金計画などのリスクを考慮したうえで申込むことが大切です。
住宅ローン以外の資金調達法には、リバースモーゲージや親子リレーローンなどがあります。
りそなのリバースモーゲージローン(不動産購入プラン)は、50歳から申込み可能です。リフォーム・建替え・借換え・サービス付き高齢者向け住宅の入居一時金などに利用できるため、新しい住環境のなかでゆとりを持った老後生活を送ることが期待できます。
また、りそなでは資金使途自由※のリバースモーゲージローン(ライフイベントプラン)や親子リレーローンにあたる「親子二世代型」の住宅ローンも取扱っています。
60歳からの住宅ローンを考えている方は、リバースモーゲージや親子リレーローンを選択肢に入れてみてはいかがでしょうか。
※事業性資金及び投資性資金を除く健全な消費性資金に限ります。
りそな銀行・埼玉りそな銀行
関西みらい銀行
本記事は時点の情報に基づいて作成しておりますが、将来の相場等や市場環境等、制度の改正等を保証する情報ではありません。

