小学生にお小遣いはいつから渡す?平均額や管理方法も併せて解説
公開日:
更新日:
子どもが小学生になると、以下のような悩みが出てくるかもしれません。
- そろそろお小遣いを渡したほうがよいか
- お小遣いを渡すとすればいくらぐらいがよいか
- どのようにお小遣いを渡すのが適切か など
お小遣いは、管理を通して資産形成を教えられるメリットがあります。2015年の金融広報中央委員会の調査では、7割程度の人が小学生にお小遣いを渡している結果となりました。そのうち、高学年が毎月もらうお小遣いの中央値は、1,000円となっています。
本記事では、小学生のお小遣いの相場や、お小遣いの渡し方によるメリット・デメリット、お小遣いをしっかりと管理する方法などについて解説します。
銀行員に対して行った、小学生へのお小遣いに関するアンケート結果(※)も併せてご紹介します。ぜひ参考にしてください。
- ※りそなグループ545名の社員に対してお小遣いに関するアンケートを実施
- ※アンケート実施期間:2022年8月1日~9日
- 【小学生のお小遣い事情と平均額】
7割強の家庭が小学生にお小遣いを渡している。月1回のお小遣いの中央値は、低・中学年で500円、高学年で1,000円。 - 【お小遣いの渡し方と選び方】
定額制・報酬制・一括制・都度制の4種類があり、それぞれメリット・デメリットが異なる。 - 【お小遣いを活用した金融教育】
お小遣い帳などを使った金銭管理の習慣が、将来の資産形成の土台になる。2027年開始予定のこどもNISAなどをきっかけに、「お金を増やす」という考え方を伝えていくのもおすすめ。
- 私が書きました
-
- 所属企業・組織・団体
-
FP松浦中央事務所・マイアドバイザー®
- 専門分野
-
お金に関する主に個人のライフプランニングやマイホーム購入・不動産売買・生命保険プランニングなどの相談、執筆、講師業務
- 主なキャリア
-
住宅会社・生命保険会社を経て2002年からファイナンシャルプランナーとして個人のライフプラン、生命保険設計、住宅購入サポート等の相談業務を行っている他、FPに関する執筆や講演も多数おこなっている。青山学院大学非常勤講師。
- ※りそなグループが監修しています
小学生のお小遣い事情
まずは、小学生のお小遣い事情を確認してみましょう。お小遣いに関する調査をもとに、小学生にお小遣いを渡している人の割合や、いつからお小遣いを渡しているのかを紹介します。
小学生にお小遣いを渡している人はどれくらい?
金融広報中央委員会の「子どものくらしとお金に関する調査(第3回)2015年度調査」によると、小学生にお小遣いを渡している人は、下表のように7割強であることがわかりました。
横スクロールできます。
| 小学校の学年 | 2010年度調査 | 2015年度調査 |
|---|---|---|
| 低学年 | 79.1% | 72.9% |
| 中学年 | 80% | 73% |
| 高学年 | 77.2% | 73.2% |
出典:金融広報中央委員会 「子どものくらしとお金に関する調査(第3回)2015年度」
見方を変えると、3割近くの人はお小遣いを渡していないということです。子どもが小学校高学年でも、お小遣いを渡していない人が一定数存在しています。
小学生のうちいつから(何歳から)お小遣いを渡している?
先のデータで低学年・中学年・高学年のいずれの割合も同程度であることを見ると、小学校へ入学するタイミングでお小遣いを渡しはじめる人が多いと想定されます。
とはいえ、お小遣いをいつから渡すかは、子どもがお小遣いに興味があるか、家庭の方針はどうかなどで異なるため、お小遣いを渡しはじめるタイミングに正解はありません。
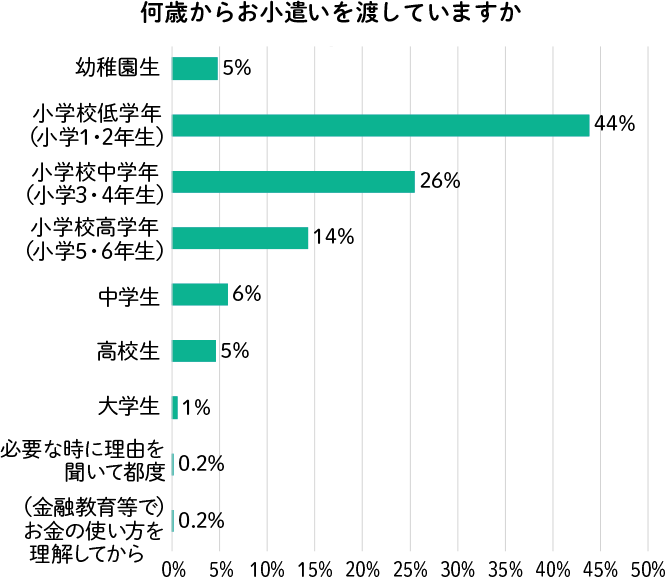
ここで、普段仕事のなかでお金を取り扱っている銀行員は自分の子どもに何歳からお小遣いを渡しているのか、アンケート結果を紹介します。
- ※りそなグループ545名の社員に対して金融教育に関するアンケートを実施
- ※アンケート実施期間:2022年8月1日~9日
アンケート結果を見ると、最も多いのは「小学校低学年」で4割以上です。金融教育をはじめるタイミングとしても、「小学校低学年」からはじめるという人が最も多く、お小遣いを最初の金融教育とする家庭が多いと考えられます。
全体的な傾向として、7割以上の人が「小学校中学年」までにお小遣いを渡していることがわかりました。
小学校低学年は、お金の概念が育ちはじめる時期とされています。早い段階から少額のお小遣いを渡すことで、計算力と金銭感覚を同時に育てられるでしょう。
「お金を欲しがる」「買い物に興味を持つ」といった様子が子どもに見られる時期が、お小遣いをはじめるタイミングの一つです。
【学年別】小学生の
お小遣いの平均額
次に、小学生のお小遣いの金額を見てみましょう。お小遣いの渡し方は、定期的に渡す、ときどき渡すなど家庭によって変わり、金額もそれぞれ異なります。
それでは、金融広報中央委員会の「子どものくらしとお金に関する調査(第3回)2015年度調査」のデータをもとに、「月1回渡すケース」と「ときどき渡すケース」に分けて、それぞれの金額を確認していきましょう。
低学年(小学1・2年生)
小学1・2年生のお小遣いの中央値は、月1回渡すケースで500円、ときどき渡すケースは163円です。
ただし、最も多い回答(最頻値)は、月に1回渡すケースが500円、ときどき渡すケースが100円となり、月1回だけ渡すほうが金額は高くなっています。
中学年(小学3・4年生)
小学3・4年生のお小遣いの中央値は、月1回渡すケースでは500円と低学年と同じですが、ときどき渡すケースでは300円と低学年より高くなっています。
一方で、最頻値は月に1回渡すケースが500円、ときどき渡すケースは100円となり、低学年と同じ結果になりました。
高学年(小学5・6年生)
小学5・6年生のお小遣いの中央値は、月1回渡すケースが1,000円、ときどき渡すケースが500円と、小学生全体のなかで最も高くなっています。最頻値は、月1回渡すケースが500円となり、低学年・中学年と変わりません。
高学年になると月1回お小遣いを渡す人の割合が、低学年13.4%、中学年32.1%に対して45%と、半数近くに増えています。これにより、学年が上がるにつれて、定額制でお小遣いをあげる人が増えていることがうかがえました。
一方、高学年のときどき渡すケースの最頻値は1,000円でした。低・中学年の最頻値100円と比べると、高学年から渡す金額が増えている傾向にあります。
子どものお小遣いの金額設定の考え方
ここまで子どものお小遣いの平均額を紹介しましたが、実際にはお小遣いの金額設定に正解はありません。家庭の方針や子どもの使い道に合わせて決めることが重要です。
例えば、子どもが何に使いたいのかをもとに必要な金額を考える方法や、少額からはじめて、お金の管理ができるようになってから段階的に増やしていく方法などがあります。それぞれの家庭に合った方法を見つけましょう。
金額に迷った際は、「学年×100円」や「学年×500円」などを目安にする考え方もあります。あくまで一つの目安として、子どもの成長や使い道に応じて調整することが大切です。
また、金額だけでなく、「何に使ってよいか」「何に使ってはいけないか」といったルールも併せて決めることが、金融教育につながります。半年〜1年に一度は子どもと一緒に金額を見直す機会を設けると、主体的なお金の管理意識を育てるきっかけにもなるでしょう。
小学生のお小遣いで
買うものは?
小学生の子どもにお小遣いを渡すにしても、お小遣いの使い道が気になる方もいるのではないでしょうか。
ここからは、小学生がお小遣いをどのようなこと(もの)に使っているのか、同じく金融広報中央委員会の調査データで確認します。
横スクロールできます。
| 順位 | 低学年 | 中学年 | 高学年 |
|---|---|---|---|
| 1位 | お菓子やジュース | お菓子やジュース | お菓子やジュース |
| 2位 | おもちゃ類 | ゲームソフトやおもちゃ類 | ゲームソフトやおもちゃ類 |
| 3位 | ゲームをする | ゲームをする | まんが |
| 4位 | 家の人へのプレゼント | ノートや鉛筆など | 本や雑誌 |
| 5位 | ノートや鉛筆など | まんが | 家の人へのプレゼント |
小学生のお小遣いの使い道は、第1位が低学年・中学年・高学年のいずれも「お菓子やジュース」です。そして、第2位は低学年が「おもちゃ類」、中学年・高学年では「ゲームソフト」が加わっています。
学年層が上がるほど、価格が高いものにお小遣いを使う、使い道の種類が増える傾向にあるようです。ほかに使い道としては、「家の人へのプレゼント」、「本や雑誌」などがあります。
子どものお小遣いの使い道を親が把握しておくと、お小遣いの金額設定や「何に使ってよいか」のルール決めに活かせます。必要なものと欲しいものを区別する習慣をつけることで、将来の賢い消費行動につなげられるでしょう
小学生のお小遣いは
どう渡す?4つの方法と
メリット・デメリット
お小遣いの渡し方は、大別すると以下の4つがあります。
- 定額制
- 報酬制
- 一括制
- 都度制
それぞれにメリット・デメリットがあるので、金融教育を意識しながら家庭に合った渡し方を選択しましょう。
ここでは、それぞれの渡し方について、概要とメリット・デメリットを解説します。
定額制
定額制とは、「毎月1日に500円」など定期的に決まった金額を渡す方式です。一定期間内で使える金額が決まっているため、やりくりする能力を身に付けられるメリットがあります。
独り立ちしたときの仕送りや社会人になったときの給料など、一定金額を一定期間内でやりくりすることは、大切です。お小遣いを通して自然にお金のやりくりを覚えられるのは、子どもにとって良い経験だといえます。
しかし、渡しているのは労働の対価として得る給料などではなく、無条件で定期的に決まった金額をもらえるお小遣いです。そのため、「何もしなくても当たり前にお金がもらえる」と考えてしまう可能性もあります。お金の価値を感じられなくなってしまうようでは、逆にデメリットとなりかねません。
したがって、基本は定額制でも、例えば「手伝いをがんばった月はボーナスをあげる」などのルールを作っておくとよいでしょう。働いて対価を得ることを疑似的に学ばせる効果が期待できます。
報酬制
報酬制は、「部屋の掃除をしたら20円」「テストで満点を取ったら100円」など、家事の手伝いや学校の成績などに応じてお小遣いを渡す方式です。
メリットとしては、以下のようなことが挙げられます。
- お金が労働の対価であることを学べる
- 自分ができることを自発的に探して手伝うようになる
- 勉強に打ち込むきっかけができる
など
一方で、「お小遣いがもらえないならやらない」という、打算的な考え方に陥る可能性がある点はデメリットです。ご褒美としてお金をあげることはよくありますが、報酬のルール決めには注意しましょう。
一括制
一括制とは、年または年度のはじめに、お小遣いを1年分まとめて渡す方式です。例えば、1ヵ月あたり500円なら、6,000円(500円×12ヵ月)を一括で渡します。前述した定額制と同様に、やりくりする能力が身に付くだけでなく、金銭感覚が身に付きやすいことがメリットです。
この方式では、トータルの金額は同じでも、やりくりする期間が長いため、上手なお金の使い方や管理能力が求められます。とはいえ、1年は長い期間です。しっかりとした管理能力がない子どもは、まとまったお金を手にすると、つい使ってしまいたくなるかもしれません。
子どもに適切なお金の使い方を指導できるだけの管理能力が親にない場合、この方法はデメリットになるおそれがあります。「使わない残りのお金をどこに置いておくか」「お小遣いを早めに使い切ってしまい、足りなくなったらどうするか」など、親も一緒に考えてあげましょう。
都度制
都度制は、欲しいものがあるときにお小遣いを渡す方式となり、お小遣いをもらうためには、親への説明や交渉、説得が必要です。そのため、この方式にはコミュニケーションやプレゼン能力を磨けるメリットがあります。ほかにも、お小遣いの使い道が決まっているため、無駄遣いを避けられる点はメリットです。
一方、欲しいときにその都度お小遣いをもらうため、お金をやりくりする能力が身に付きにくく、お金のありがたみを感じにくい可能性がある点はデメリットといえます。
都度制にする場合には、親を納得させるためのハードルを高めにする、交渉した通りに使っているか確かめるなど、ルールを決めておくことが大切です。
銀行員はどのようにお小遣いを渡している?
では、銀行員はどのような形でお小遣いを渡しているか、見てみましょう。
- ※りそなグループ545名の社員に対して金融教育に関するアンケートを実施
- ※アンケート実施期間:2022年8月1日~9日
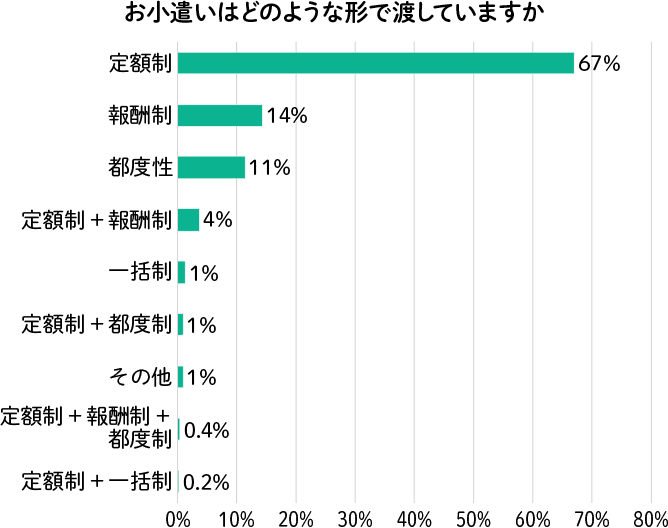
回答結果を見ると、約7割の人が定額制を採用していることがわかります。これは、決まった金額のなかで、計画的に使う訓練をするよう意識しているものと考えられるでしょう。
次点では「報酬制(14%)」と「都度制(11%)」が同程度です。都度制は必要なときにしっかりと目的を伝えられるようにするためのもので、プレゼン力の向上を意識していると思われます。報酬制は、お金を稼ぐ大変さやお金の大切さを認識させる目的で行われるものです。
全体のうち1%と数は少ないものの、一括制を採用し、お金の使い道を子ども自身で考え、管理させるようにしている家庭もあります。
なお、自身に合った収入獲得方法を身に付けてほしいという理由で、定額制・都度制・報酬制・一括制のなかから、子ども自身に選ばせている家庭もありました。
りそなグループ社員のアンケート結果からは、家庭によって多様な渡し方が実践されていることがわかります。
大切なのは、どの方法が正解かではなく、家庭の方針や子どもの性格に合わせて選ぶことです。最初から一つの方法に決める必要はありません。子どもの成長に合わせて、親子で話し合いながら少しずつ見直していくことが大切です。
現金・電子マネー?お小遣いは何で渡している?
お小遣いの渡し方も多様化しつつあるなか、現金・電子マネーどちらで渡している家庭が多いのでしょうか。
ここでは、現金・電子マネーそれぞれの特徴と、銀行員のアンケート結果を紹介します。
現金・電子マネー
それぞれの特徴
現金は、硬貨や紙幣を実際に手で数えることで、「使った量」「残りの量」が視覚的・触覚的にわかりやすく、金銭感覚が育ちやすいのが特徴です。一方で、紛失のリスクがあるほか、お小遣い帳などで収支を管理する必要があります。
キャッシュレスは、アプリに利用履歴が記録されるため、親子で使い道を振り返りやすい点が特徴です。また、上限金額を設定できるサービスも多く、使いすぎを防ぎやすいというメリットがあります。ただし、「数字の変化」としてしか見えないため、お金を使ったという実感が薄れやすい側面もあるでしょう。
現金・電子マネーのどちらを選ぶ場合も、「なぜその方法にするのか」を子どもと一緒に話し合うことが、金融教育につながります。
銀行員はお小遣いを
何で渡している?
続いて、銀行員がお小遣いを渡すときに、どういった形式で渡しているかを質問してみました。
- ※りそなグループ545名の社員に対して金融教育に関するアンケートを実施
- ※アンケート実施期間:2022年8月1日~9日
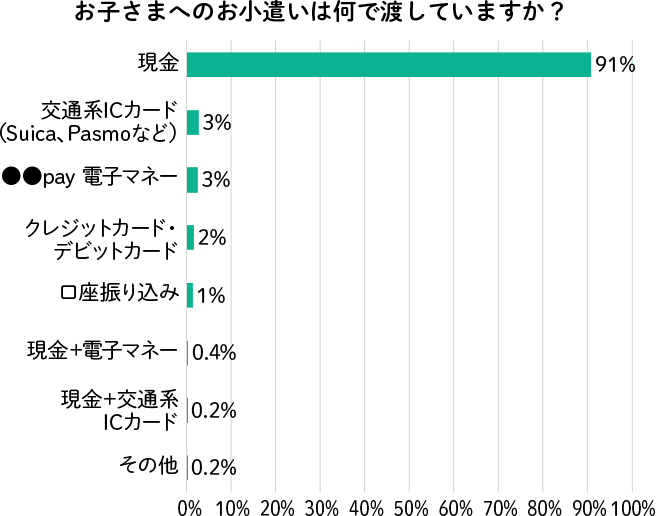
上表の回答結果を見ると、約9割の人が現金で渡していることがわかりました。一方、割合としては少ないながらも、交通系ICやクレジットカード・デビットカード、○○payのようなキャッシュレス支払いができるものを採用している家庭もあります。子どものうちから、キャッシュレスでの支払いを学ぶ良い機会になるでしょう。
なお、今後の資産形成について教える機会づくりに向けて、子どもの年齢やお金管理の度合いにより、渡し方を変えていくのも一つの方法です。
例えば、最初は現金で渡し、お金の管理に慣れてきたらキャッシュレス支払いを学ぶ機会として、現金以外の渡し方を取り入れるといった方法があります。実際、銀行員のなかにも、現金と電子マネーを合わせる形でお小遣いを渡している家庭があるようです。
お小遣いを通じて
学ぶ金融教育
お小遣いは単にもらうお金ではなく、使い道や管理の仕方、将来のお金の使い方などを体験的に学べる金融教育の入り口です。
ここでは、お小遣い帳を使った管理方法から将来の資産形成につながる考え方まで、家庭でできる金融教育の例を紹介します。
お小遣い帳を活用した
お金の管理方法
子どもの金融教育には、お小遣い帳が有効です。
お小遣い帳は、子どもが使いやすいサイズで、目的に合わせた管理ができるものを選びましょう。自作のお小遣い帳でも問題ありません。
目的に合わせた管理とは、収入・支出・残高・貯金をわかりやすく記録し、自分のお金の流れを把握できるようにすることです。慣れてくると「将来のためのお金」を加えるのも効果的でしょう。
お小遣い帳の項目は、主に以下4つに分けると管理しやすくなります。
- 収入:いつ、誰からもらったお金か
- 支出:いつ、何に、いくら使ったか
- 残高:次のお小遣い日までにいくら残っているか(財布のお金の残高)
- 貯金:欲しいもののために貯めているお金はいくらになったか(貯金箱のお金の残高)
とはいえ、お小遣い帳はあくまで金融教育のために使うツールの一つです。お小遣いの入出金を記録しても、そもそもお金の使い方にルールがなければ、欲しいものを欲しいだけ使ってしまいかねません。
では、実際にどのように管理すると計画的なお金の使い方が身に付くのでしょうか。
お小遣いは「使う」「貯める」で仕分けよう
お小遣い帳と併せて実践したいのが、お小遣いを「使うお金」と「貯めるお金」に仕分ける方法です。
「使うお金」はすぐに使いたいものや日常的な支出のほか、本の購入など自分の成長につながる「自己投資」も含めるとよいでしょう。「貯めるお金」は、さらに「1年以内に欲しいもののために貯める」「将来のために長く貯める」といった目的で分けておくと、お金の使い方がより計画的になります。財布や貯金箱を目的の数だけ用意すればはじめられるので、小学生でも無理なく取り入れられるでしょう。
「どのくらい貯めたら何が買えるのか」と、子ども自身にルールを決めさせることも、お金の管理意識を育てるうえで効果的です。家庭でこうした習慣を身に付けることは、学校で学ぶ金融教育にもつながります。
2022年度から高校の学習指導要領が改訂され、家庭科では資産形成の基礎を学ぶ内容が取り入れられました。こうした金融教育の流れも踏まえ、小学生・中学生のうちから、将来的な資産形成を意識した家庭での金融教育をはじめてみてはいかがでしょうか。
銀行員が家庭で実践している
お小遣い管理方法は?
ここでは、銀行員が「家庭で自分の子どもにどうやってお小遣い管理をさせているか」という質問への回答結果を紹介します。
- ※りそなグループ545名の社員に対して金融教育に関するアンケートを実施
- ※アンケート実施期間:2022年8月1日~9日
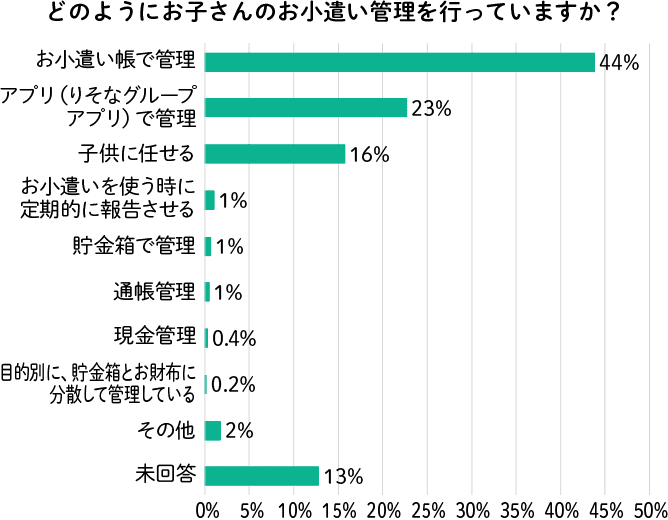
この質問に対して、最も多いのは「お小遣い帳で管理させる」という回答です。約4割の人が実践しています。
次に多いのが、「アプリ(りそなグループアプリ)で管理(23%)」です。りそなグループの「りそなグループアプリ」のように、スマートフォンで簡単に口座を管理できるアプリも出てきており、お小遣い管理に活用している銀行員も多いようでした。
また、意外にも多かったのが「子どもに任せる(16%)」です。銀行員はお金の大切さや管理方法を知っているため、自分の子どもにも手取り足取り管理方法を教えるようなイメージがありますが、子どもにはあえて自分で考えさせたいのかもしれません。
実際、使う際に都度報告させる家庭があるものの、自身でお金を管理させ、制限のあるお小遣いをどのように使うか頭を使わせるべきだと考える家庭もありました。
ほかには、目的別に貯金箱と財布を分散して管理している家庭もあり、資産形成の基本を実践させている様子がうかがえます。
りそなグループアプリ将来の資産形成につながる
「こどもNISA」
子どもがお小遣いを通じて「使う」「貯める」の習慣を身に付けてきたら、次のステップとして「増やす」という考え方についても少しずつ伝えていくとよいでしょう。
2027年1月からは「こども支援NISA(こどもNISA)」(仮称)がスタート予定です。
こどもNISAは、0〜17歳の子どもを対象とした少額投資非課税制度で、年間最大60万円まで投資できます。12歳以降は教育費などの一定条件のもとで引出しが可能で、18歳になると自動的にNISAのつみたて投資枠へ移行する仕組みです。
もちろん、小学生のうちから投資判断を本人にさせる必要はありません。しかし、「お金は貯めるだけでなく、長い時間をかけて育てる方法もある」という考え方に触れることは、将来の資産形成や金融リテラシーを育むきっかけとなるでしょう。
こどもNISAは親が拠出する仕組みですが、どの商品に積立てるかを子どもと一緒に考えることで、資産形成を体験的に学ぶ機会にもなります。
詳しくは、こどもNISAの記事をご覧ください。
りそなの金融経済教育の
動画がおすすめ!
りそなグループが、小学生・中学生・高校生各年代に応じた、金融経済知識を学べる動画コンテンツを公開しています。小学生向け動画はクイズも交えて楽しく学ぶことができ、中高生向け動画は代々木ゼミナールの講師による授業形式です。
「金融教育したいけど、何からはじめればよいかわからない」という方は、動画視聴からはじめてみてはいかがでしょうか。ご家庭での金融教育に、ぜひお役立てください。
まとめ
小学生のお小遣い相場は、月500~1,000円前後です。もちろん、お小遣いを子どもに渡すかどうかは、各家庭の方針によって異なります。もし、小学生の子どもにお小遣いを渡す場合は、お小遣い帳や管理の仕方を通じてお金の教育もしていきましょう。
銀行員もお小遣いを通して、お金の使い方や管理方法の訓練を家庭で実践しています。お金の管理をさせる際には、子どもの年齢に合わせて将来に向けた資産形成の重要性を伝えることも必要です。
お小遣い管理を通じて育てた「貯める・使う」の感覚は、将来の資産形成の土台となるでしょう。まずは、子どもと一緒にお小遣いのルールを話し合うことからはじめてみてください。
将来は、こどもNISAのような制度を活用することも選択肢の一つです。家庭での金融教育を段階的に広げていきましょう。
自分に合った資産運用方法を
診断してみる
本記事は時点の情報に基づいて作成しておりますが、将来の相場等や市場環境等、制度の改正等を保証する情報ではありません。
よくあるご質問
小学生のお小遣いは何歳くらいから渡しはじめる家庭が多いですか?
小学校1・2年生(低学年)から渡しはじめる家庭が最も多いです。ただし厳密な決まりはないため、子どもが買い物やお小遣いに興味を持ちはじめたタイミングではじめるのがよいでしょう。
小学生へのお小遣いはどのように渡すのがおすすめですか?
計画的にお金をやりくりする力を養いたいなら「定額制」がおすすめです。他には、労働の対価を学ぶ「報酬制」やコミュニケーションなどを育む「都度制」などもあるため、家庭の方針や子どもの性格に合わせて選択すると効果的です。
子どもにお小遣いを上手に管理させるコツはありますか?
お小遣いを「使うお金」と「貯めるお金」に仕分けて管理させることが効果的です。お小遣い帳で入出金を記録させると同時に、目的別に財布や貯金箱を分けることで計画性が育ちます。使い方のルールを親子で話し合って決め、定期的に見直す機会を作りましょう。
りそなグループの活動を紹介
りそなグループは、金融教育にも力を入れておりさまざまな取り組みを積極的に行っています。
キッズマネーアカデミー
りそなグループでは、グループの従業員が講師となり、「お金の流れ」や「お金の役割」「働くことの大切さ」などを楽しみながら学習することのできる子ども向け教室を開催しています。
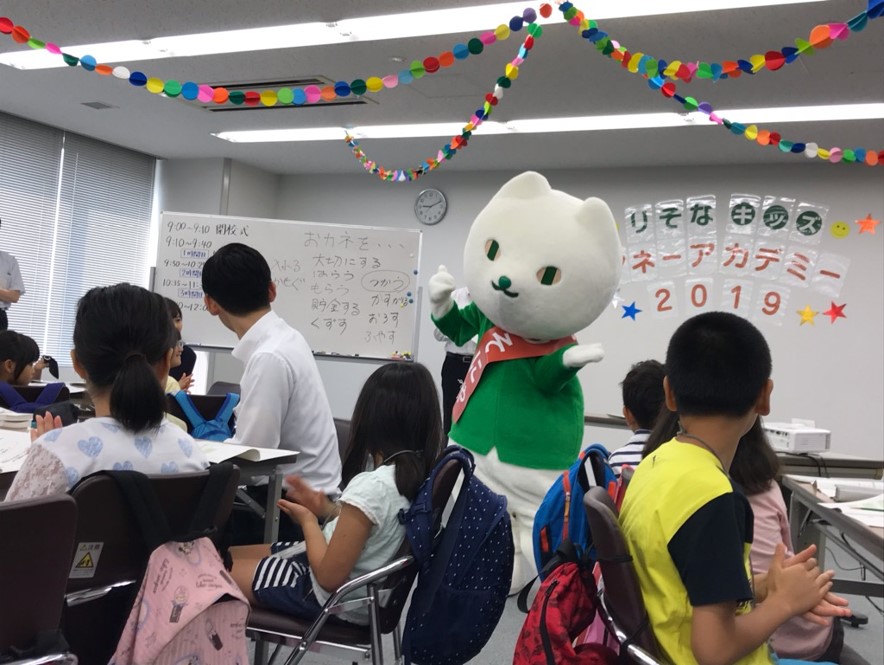
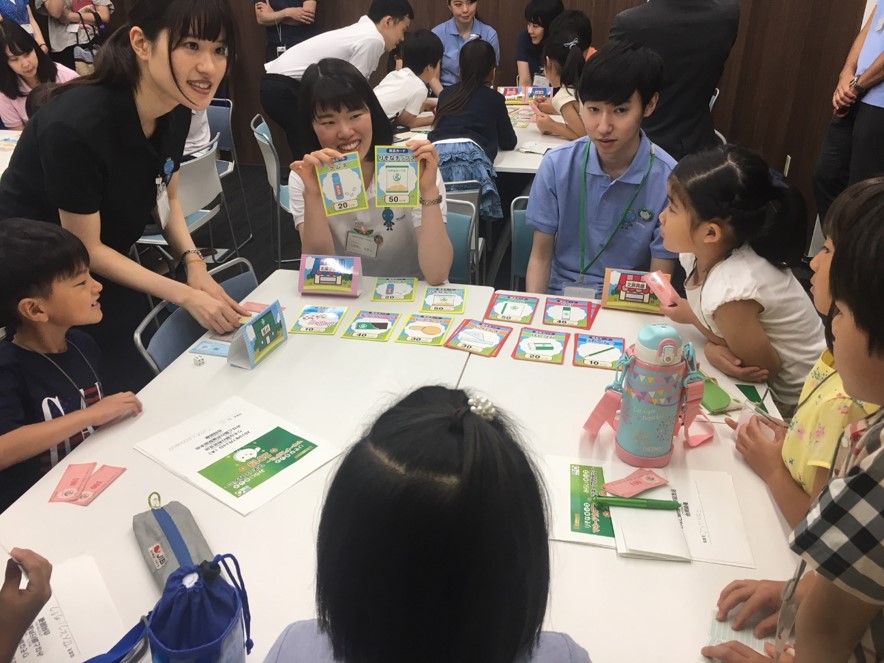
※写真は新型コロナウィルス発生前の2019年のものとなります。
埼玉りそな銀行の取り組み
- ※上記リンクより、授業やセミナーのお申し込みも可能です。
学校や教職員へのプログラム実施
-
-
1.高校生向け出前授業
- ※このプログラムは、「越境×探究!未来共創プロジェクト」(担当:埼玉県教育委員会)へ掲載されています。
-
<取組事例>
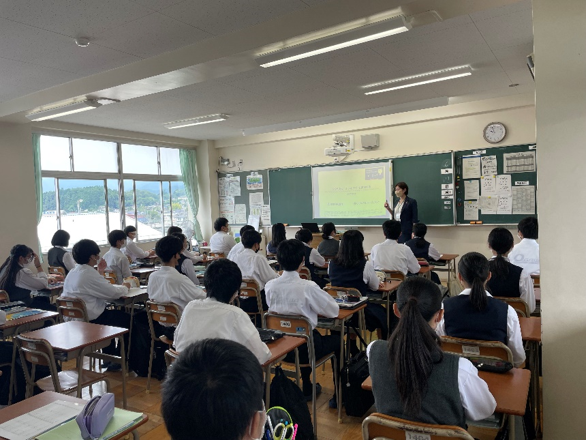
ライフプランの作り方に関する授業を行いました。一人一人がワークシートを使って、将来のことを考えつつ、資産運用などを楽しく学びました。
(埼玉県立小川高等学校 2022年6月)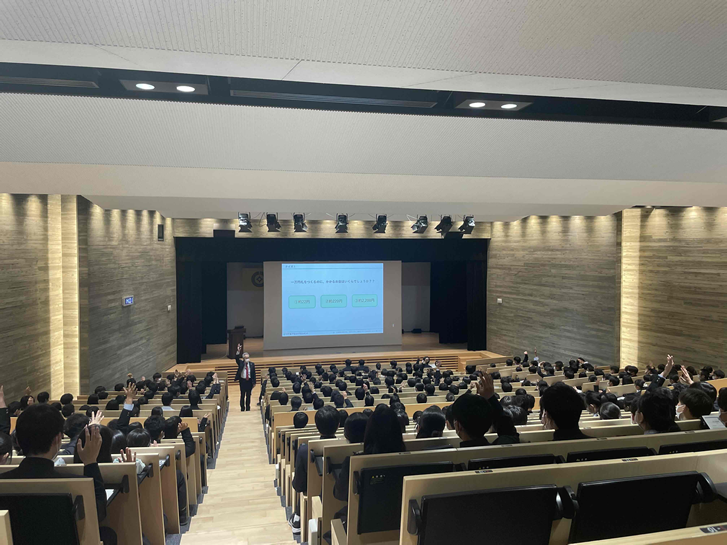
最近のニュースを取り上げ、そのニュースが回りまわって自分自身の生活にどのような影響を与えているかを考えました。日々変わっていく世界や日本の経済に対応していく方法の一つとして資産運用を学びました。
(川口市立高等学校 2023年3月)
-
1.高校生向け出前授業
-
- 2.教職員向けセミナー
-
<取組事例>
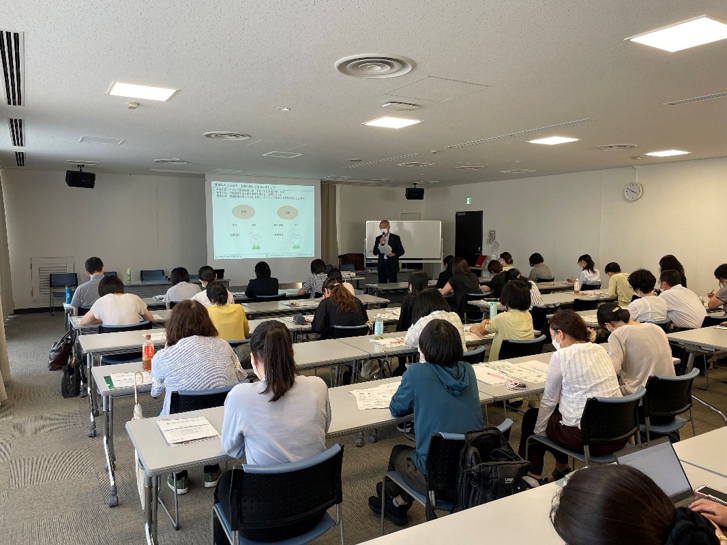
教職員の金融経済教育授業のサポートとして、本セミナーの1コマで埼玉県の教職員向けに講座を実施しました。
講座では、金融経済教育の模擬授業を実施し、金融機関ならではの授業実施にあたるポイントもお伝えしました。
(「令和4年度 埼玉県教職員等消費者教育セミナー」(主催:埼玉県消費生活支援センター、埼玉県教育委員会) 2022年7月)

