法人デビットカードとは?
クレジットカードとの違い、メリット、選び方のポイントを解説

公開日:
起業したばかりでクレジットカードの審査が通るか不安、毎月の経費精算が煩雑で本来の業務に集中できない……。そんな悩みを解決するのが「法人デビットカード」です。
DX(デジタルトランスフォーメーション)の進展により、キャッシュレス化は避けて通れない課題となりました。この記事では、法人デビットカードの基礎知識、クレジットカードとの違い、導入のメリットや注意点、選び方のポイントなどを解説します。アナログな精算業務から脱却し、バックオフィスを効率化するための参考にしてください。
この記事でわかること
- 法人デビットカードとは何か
- 法人デビットカードと法人クレジットカードとの違い
- 法人デビットカードを持つメリットと注意点
- 自社に合った法人デビットカードの選び方のポイント
法人デビットカードとは?
基本の仕組みと特徴
法人デビットカードとは、「法人口座と直結した、即時決済型の決済カード」のことです。見た目はクレジットカードと変わりませんが、お金が動く仕組みが根本的に異なります。
決済と同時に口座から引き落とされる
法人デビットカードの最大の特徴は、店舗やネットショップでの決済と同時にひも付いた法人口座から利用金額が即座に引落される点です(一部の加盟店やサービスなどでは、即時で引落しとならない場合があります)。
クレジットカードのように「1カ月分の利用額をまとめて後日(翌月などに)支払う」のではなく、「その場の現金払い」と同じ感覚でカード決済ができるのがデビットカードの特徴です。
法人用ならではの機能を持つ
個人用のデビットカードもありますが、法人デビットカードは「ビジネスに特化している点」が大きな違いです。具体的な特徴として、以下の3点が挙げられます。
- 1事業用の高額な支払いにも対応できるよう、1日あたり・1カ月あたりの利用限度額を高めに設定できる
- 2経営者本人だけでなく、役員や従業員に追加のカードを発行できる
- 3福利厚生サービスの優待、クラウド会計ソフトとの連携、出張時のサポートなど、ビジネスシーンで役立つ特典が付帯している場合もある
また、「Visa」「Mastercard」「JCB」といった国際ブランドが付帯しているため、クレジットカードが使える場所であれば、原則として世界中の店舗やオンラインサービスで同様に利用できます。
分かりやすく比較!
法人デビットカード・クレジットカードの違い
「プラスチックのカードで支払う」という点では同じに見えるデビットカードとクレジットカードですが、さまざまな違いがあります。まずは両者の違いを一覧表で確認してみましょう。
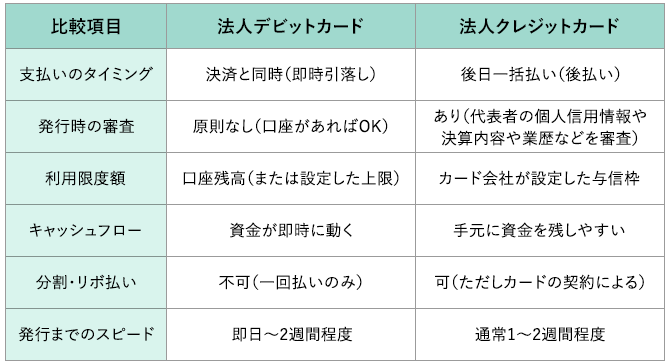
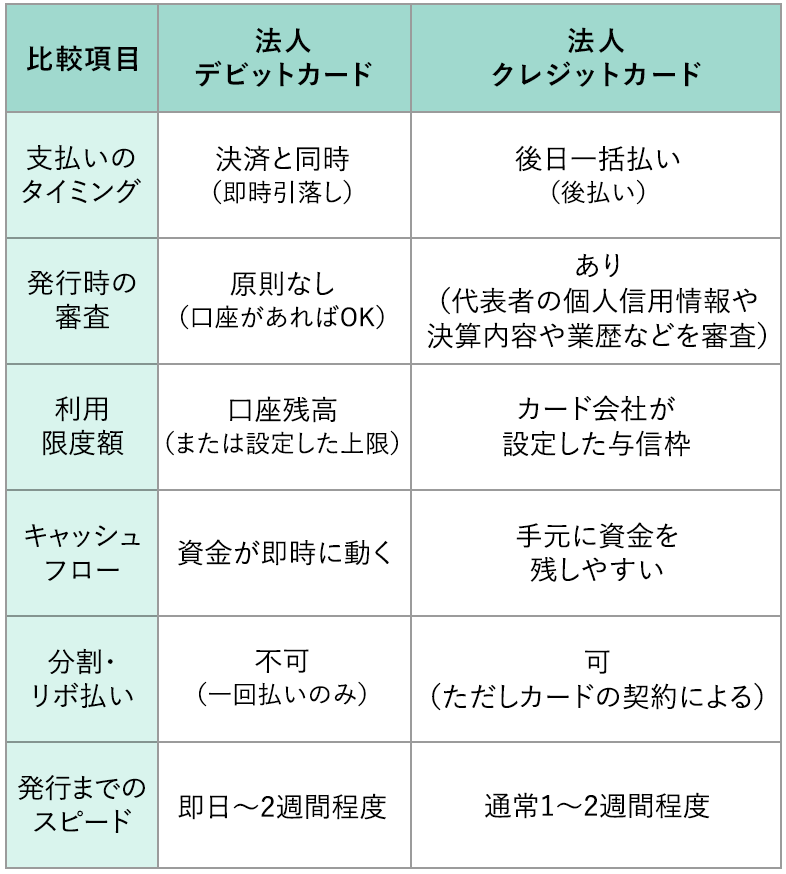
大きな違いは「与信(審査)」の有無
両者の最も大きな違いは「与信(審査)」の有無にあります。
クレジットカードは、カード会社が一時的に店舗への代金支払いを立替える仕組みです。そのため、カード会社は「この企業は、本当に後から代金を支払う能力があるか?」を確かめるために、企業の信用力を厳しく審査します。
一方、デビットカードは「口座にある自分のお金を使う」だけですから、原則として審査がありません。
この違いがあるため、設立1年目のスタートアップや、創業間もない個人事業主、あるいは赤字決算の企業であっても、その銀行の法人口座さえあれば原則すぐに持てるのがデビットカードの最大の強みだといえます。
法人デビットカードを導入する
5つのメリット
中小企業が法人デビットカードを導入することで得られるメリットを、5つの観点から解説します。
1与信審査不要で、創業期から活用可能
前述のとおり、デビットカードには原則として与信審査がありません。起業直後は、どんなに素晴らしいビジネスモデルを持っていても「過去の業績(決算書)」がないため、クレジットカードの審査に落ちてしまうことも珍しくありません。
しかし、現代のビジネスではWeb広告の出稿料やサーバー代などのように、「カード決済でしか支払えない、あるいはカード決済の方が圧倒的にスムーズなサービス」が多数存在します。審査不要のデビットカードであれば、会社設立からすぐにカード決済環境を整えられ、ビジネスのスタートダッシュを切るための大きなアドバンテージとなります。
2経理業務の効率化
「毎月、従業員が持ってくる大量の領収書をチェックし、小口現金から払い戻す」「従業員の立替金精算のために、エクセルに入力されたデータを経理ソフトに手入力する」……こうしたアナログな業務は、経理担当者の時間を奪うだけでなく、入力ミスや紛失のリスクを常にはらんでいます。
法人デビットカードを導入し、従業員に追加カードを渡しておけば、「いつ・どこで・誰が・いくら使ったか」が、リアルタイムで電子的に記録されます。そのため、手書きや手入力で起こりがちなミスを大幅に削減できます。
さらに、クラウド会計サービスとデータ連携が可能なカードであれば、利用履歴を自動で会計ソフトに取り込めるため、日付や金額の手入力を軽減できます。ただし、利用目的や勘定科目等の確認は必要であり、仕入税額控除を受ける場合は、原則として購入先が交付した適格請求書等も保存しなければいけません。自動で取り込んだから領収書等が不要になるわけではないことに注意しましょう。
3振込手数料の削減
毎月、取引先からの請求書に対し、1件ずつ振り込む際に発生する手数料や、担当者の手間を減らせます。カード払いに対応している支払先をデビットカードでの支払いに切り替えれば、振込手数料(一件あたり数百円)が発生しなくなるため、振込の件数が多いほどこのメリットは大きくなります。
4ガバナンス(社内統制)の強化
従業員に追加カードを渡す場合、経営者や経理責任者として「従業員が使い過ぎてしまうのではないか」「プライベートな買い物に悪用(使い込み)されるのではないか」という不安がよぎるかもしれません。
しかし、法人デビットカードには「法人口座の残高までしか使えない」という制限に加え、ほとんどの場合、管理画面から「カード1枚ごとに、1日あたり・1カ月あたりの利用限度額」を個別に設定・変更することが可能です。例えば、営業担当Aさんには「月5万円まで」、購買担当Bさんには「月30万円まで」といったコントロールが柔軟に行えます。
また、カードが利用されるたびに、管理者のメールアドレスへ「利用通知メール」が届くように設定すれば、「誰が今、どこでいくら使ったか」が可視化されます。これにより、不正利用の早期発見はもちろん、従業員の心理的な抑止力にもつながり、ガバナンス強化を期待できます。
5キャッシュバックやポイント還元による経費削減
多くの法人デビットカードには、利用金額に応じた現金でのキャッシュバックやポイント還元が用意されています。例えば、キャッシュバックの還元率が0.3%の場合、年間1,000万円の経費をカード払いにすれば、3万円がキャッシュバックされることになります。
銀行振込では手数料が発生する一方、カード払いでは、キャッシュバックやポイント還元によって会社に還元される場合があります。年間の経費支出が多い企業ほど、この経費削減効果は無視できないほど大きくなります。
【重要】導入前に知っておきたいデビットカードの注意点
メリットの多いデビットカードですが、次のような「注意点」も存在します。入手前に確認しておきましょう。
手元に現金を残す(支払いを先延ばしにする)機能はない
クレジットカードは、決済してから実際の引落しまで最長2カ月程度の猶予があるため、「今すぐ支払う現金はないが、来月の入金で支払いたい」という、いわゆる資金繰りのクッションとして機能します。しかし、デビットカードは即時引落しのため、支払いを先延ばしにすることはできません。常に口座残高に余裕を持たせておく必要があります。
残高不足による決済エラーのリスク
口座残高が1円でも不足していれば、その場で決済はエラー(不成立)になります。特に注意が必要なのが、オフィスの家賃や公共料金、月額制のサブスクリプションサービスの支払いをデビットカードに設定している場合です。残高不足で引落しができなかった場合、サービスの提供が停止してしまい、業務に支障をきたすリスクがあります。定期的な残高確認が不可欠です。
法人デビットカードの選び方、
3つのポイント
各銀行やカード会社からさまざまな法人デビットカードが登場していますが、何を基準に選べばよいのでしょうか。中小企業がチェックすべきポイントを3つに絞って解説します。
1コスト面(年会費や各種手数料)
まず確認すべきは、維持にかかるコストです。
- 初年度および翌年以降の「年会費」
- カードの「発行手数料」
- 従業員用のサブカードを追加する際の「手数料」
- 紛失・盗難による「再発行時の手数料」
完全無料のものから、一定の利用条件を満たすと無料になるもの、毎年一定の年会費がかかるものまでさまざまです。自社の利用頻度や発行枚数を想定し、コストパフォーマンスが見合うか確認しましょう。
2サブカードの発行枚数と形状
従業員にカードを持たせたい場合、「サブカードが最大何枚まで発行できるか」は重要なチェックポイントです。従業員数によっては、発行枚数が足りなくなる場合があります。
また、券面のない「バーチャルカード」に対応しているかどうかもポイントです。ネット通販やオンラインサービス専用のカードとして従業員に配布する場合、バーチャルカードであれば紛失や盗難の物理的リスクを減らせます。
3還元率やビジネス向けの付帯サービス
利用金額に対してどれくらいの還元があるか(還元率)を確認しましょう。ポイントで還元される場合、何に交換できるのか、有効期限はいつまでかを確認する必要があります。
また、海外出張が多い企業であれば「海外ATMでの現地通貨引出し機能」や「旅行傷害保険」、日々の業務効率化を狙うなら「特定の会計ソフトの優待」など、自社のビジネススタイルに直結する付帯サービスの有無も比較しましょう。
りそなグループの
法人デビットカード
「りそなビジネスデビットカード」をおすすめする理由
中小企業の経営者・経理担当者の方におすすめしたいのが、りそなグループの「りそなビジネスデビットカード」です。特におすすめしたい理由を、以下の9つのポイントで解説します。
- 与信審査なし
-
創業1年目や赤字決算でも、りそなグループにお持ちの法人口座で原則発行可能です。
- 即時引落し
-
使った瞬間に口座から引かれるため、「現金感覚」で管理でき、キャッシュフローが見えやすくなります(使いすぎ防止)。
- 入出金管理は「Web明細」でリアルタイム確認
-
利用明細がWebから簡単に確認できます。不正利用対策・出金管理に役立つメール通知機能もあります。
- ※一部の加盟店・サービスでは即時の引落しとならない場合があります。
- 「利用限度額」の設定変更や利用停止がWebから簡単に
-
カードごとの利用限度額の設定や、Visaデビット機能の一時利用停止/解除もWebから簡単に行えます。
- 0.3%キャッシュバック(※)
-
ポイントではなく「現金キャッシュバック」のため、ポイント交換の手間がありません。「実質的な経費削減」につながります。
- ※対象期間のご利用金額を合計し、1,000円ごとに3円で計算のうえ、原則、半年ごと(5月・11月)にキャッシュバックします。
- 所定の条件クリアで年会費が「無料」
-
メインカードは初年度年会費0円、翌年以降は年会費1,100円(税込)。サブカードは初年度及び翌年以降年会費550円(税込)。メインカード、サブカードともに年1回以上のショッピング利用で翌年度の年会費無料になります。
- 券面なしの「バーチャルカード」に対応
-
カード番号の情報のみを発行するバーチャルカードを作成可能(サブカードのみ)。紛失や盗難などのリスクを減らせます。
- スピーディーな支払い「タッチ決済」&「Google Pay™」対応
-
端末にかざすだけでサインなしで決済が完了する「Visaのタッチ決済」や、Android端末での「Google Pay」に対応しています。
- ビジネス向けサービスや不正利用対策も充実
-
ビジネスホテルやレンタカー、オフィス用品、ビジネスツールなど中小企業の経営をサポートする多彩な特典を、「Visaビジネスオファー」の優待価格で利用可能です。また、本人認証サービス「Visa Secure」による不正利用対策に加え、万一の紛失・盗難や不正利用の被害時にも年間1,000万円を限度とした不正利用補償制度(※)が整っています。
- ※お客さまの故意または過失による被害等、補償できない場合があります。
- ※りそなWebサービスの初期設定が未設定の場合、補償対象外となります。必ず初期設定をお願いいたします。
法人デビットカードの
発行までの流れ
法人デビットカードの申込みは、インターネット(オンライン)からの手続きが主流となっており、クレジットカードのような審査待ちがありません。
「りそなビジネスデビットカード」の場合、すでにりそなグループの法人口座をお持ちであれば、手続きは非常にシンプルです。なお、これから新しく法人口座を開設すると同時にデビットカードを申込む場合は、法人口座登録用の印鑑証明書、各種事業確認書類、代表者様の本人確認書類などが必要になります。
りそなグループの法人デビットカードの場合
りそなグループ(りそな銀行、埼玉りそな銀行、関西みらい銀行、みなと銀行)の「店頭(窓口)」または「Webサイト」から簡単にお申込みいただけます。
申込みにあたっては、法人向けインターネットバンキングサービスである「りそなWebサービス」のご契約が必要です。未契約の場合でも、デビットカードの申込みと同時にWeb上で加入手続きを行うことができますのでご安心ください。
まとめ
法人デビットカードは、単なる「キャッシュレス決済の手段」の一つにとどまりません。これまで経理担当者や経営者の頭を悩ませていた、面倒な小口現金の管理や立替精算業務を効率化するとともに、ガバナンスの強化や、キャッシュバックによる経費削減にも役立ちます。つまり、中小企業のバックオフィスを効率化し、経営を次のステージへ進めるための「攻めの一手」となります。
与信審査が不要なため、業歴や決算を気にすることなく、思い立ったその日から導入の準備を進めることができます。まずは1枚、導入してみてはいかがでしょうか。アナログな精算業務に追われていた時間を削減し、そこで生まれたリソースを本来のビジネスの成長に生かしていきましょう。
りそなグループ銀行に事業用の口座をお持ちの方
りそなビジネスデビットカード
口座をお持ちでない方
事業用の普通預金口座をお持ちでない方は、まずは口座開設をお申込みください。
本記事は時点の情報に基づいて作成しておりますが、将来の相場等や市場環境等、制度の改正等を保証する情報ではありません。
よくあるご質問
- Qクレジットカードの審査に落ちてしまったのですが、デビットカードなら作れますか?
-
Aはい、原則として作成可能です。デビットカードは、あらかじめ銀行口座にある残高の範囲内だけで決済を行う仕組みです。そのため、クレジットカードのような「与信審査(返済能力の審査)」がありません。りそなグループに法人口座をお持ちであれば、これまでの業歴や直近の決算内容に関わらず発行されるのが一般的です。
- Q設立したばかりの「1年目」や「個人事業主」でも申し込めますか?
-
Aもちろん可能です。むしろ、実績や信用が十分に蓄積されていない創業期・独立直後の企業こそデビットカードの活用が推奨されます。決算書などの書類提出が不要なケースが多く、手続きもシンプルです。創業時から導入しておくことで、初年度から正確な会計データを自動で蓄積でき、将来的な融資の際にも経営の透明性をアピールする材料になります。
- Q従業員にカードを渡して、不正利用される心配はありませんか?
-
Aりそなビジネスデビットカードの場合、Web上の管理者画面からカード1枚ごとに利用限度額を低く設定したり、利用時のリアルタイム通知を受け取ったりすることができます。不審な動きがあればWebから即座に一時停止できるため、現金管理に比べて利用状況を把握しやすく、不正利用の早期発見にも役立ちます。
関連記事
執筆者・監修者
中野裕哲
プロフィール:税理士法人V-Spiritsグループ/税理士法人・社会保険労務士法人・行政書士法人V-Spirits、V-Spirits総合研究所株式会社代表。起業準備から起業後の経営まで、窓口ひとつで支援するV-Spiritsグループを主催。年間約1,000件の起業相談を無料で受け、多くの起業家を世に送り出している。経済産業省後援の起業支援ポータルサイト「DREAM GATE」にて12年連続相談件数日本一。専門分野はビジネスプランのブラッシュアップ、事業計画書作成、創業融資・補助金・助成金の支援、税務会計、人事労務、会社設立、許認可等。その他にも、ブランディング、マーケティング、集客・販促などのアドバイス、人脈の紹介まで行う。著者・監修書に『オールカラー 個人事業の始め方』(西東社)、『相談件数No.1のプロが教える 失敗しない起業 55の法則』(日本能率協会マネジメントセンター)などがある。
- ※りそなグループが監修しています。